 Scritto da Christina CombenAutoreRecensito da Andrew FentonRedattore
Hai commesso un errore «in buona fede» con le tasse sulle criptovalute? Un nuovo disegno di legge offre una via d’uscita
MagazinePubblicato19 ott 2026
Un disegno di legge statunitense proposto consentirebbe agli investitori in criptovalute di correggere gli errori passati nella dichiarazione dei redditi attraverso un programma dedicato di divulgazione volontaria, con sanzioni ridotte per i contribuenti idonei.
Gli investitori in criptovalute che non hanno dichiarato operazioni negli anni precedenti potrebbero presto tirare un sospiro di sollievo grazie a una legge attualmente in avanzamento nel Congresso degli Stati Uniti.
La Sezione 502 del Digital Asset Tax Certainty Act, H.R. 10357, imporrebbe al segretario al Tesoro di istituire un Digital Asset Voluntary Disclosure Program entro 12 mesi dall’entrata in vigore della legge.
Ciò consentirebbe ai contribuenti idonei di correggere qualsiasi violazione fiscale passata relativa agli asset digitali presentando dichiarazioni rettificate e pagando le imposte dovute, oltre agli interessi e a una sanzione prevista dal programma.
La House Ways and Means Committee ha approvato il disegno di legge con 38 voti favorevoli e 5 contrari il 16 settembre, ma non è ancora diventato legge; deve ancora essere approvato dalla Camera e dal Senato e firmato dal presidente.
«È un cambiamento importante che aiuterebbe molti contribuenti comuni, e ha ricevuto pochissima attenzione», ha dichiarato a Magazine Andrew Gordon, direttore esecutivo di Digital Asset Tax Action.
Una lacuna nel sistema
Gli investitori statunitensi in criptovalute stanno già affrontando la prima stagione fiscale con le nuove regole di rendicontazione dei broker tramite il modulo 1099-DA, che offrono all’IRS maggiore visibilità sulle transazioni in criptovalute.
Secondo Gordon, queste regole dovrebbero semplificare la dichiarazione in futuro, ma non affrontano gli anni precedenti alla loro entrata in vigore.
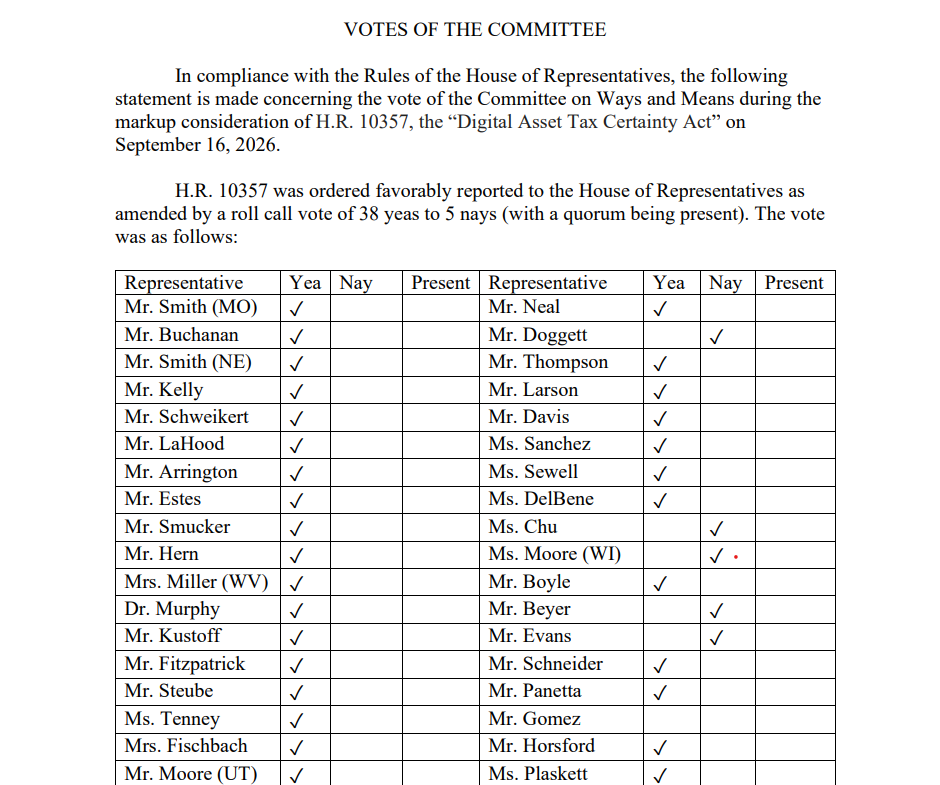
La House Ways and Means Committee ha approvato il disegno di legge con 38 voti favorevoli e 5 contrari. Fonte: Ways & Means
«Una quota consistente di investitori non ha dichiarato correttamente le proprie operazioni negli anni», afferma, e le procedure esistenti non offrono ai contribuenti che hanno commesso «errori in buona fede» un modo prevedibile per regolarizzare i propri debiti fiscali.
Articolo correlato: La Grecia prevede un’imposta del 10% sulle plusvalenze delle criptovalute
«Oggi, un investitore in criptovalute che scopre di non aver dichiarato correttamente le proprie criptovalute, o di non averle dichiarate affatto, non ha un buon modo per rimediare», afferma; gli investitori possono scoprire anni dopo di aver frainteso il trattamento fiscale delle operazioni da criptovaluta a criptovaluta o di aver dichiarato in modo incompleto l’attività svolta su più piattaforme.
Cosa potrebbero ottenere i contribuenti
L’attuale Voluntary Disclosure Practice dell’IRS è rivolta a contribuenti che hanno violato intenzionalmente le norme fiscali e sono potenzialmente esposti a conseguenze penali.
I contribuenti con errori nella dichiarazione possono attualmente correggerli presentando dichiarazioni rettificate, ma il trattamento sanzionatorio è meno prevedibile rispetto al programma proposto, specifico per le criptovalute, previsto dalla disposizione 502.
Sharon Yip, commercialista abilitata (CPA) e fondatrice di Crypto Tax Advisors, afferma che gli errori nelle dichiarazioni sono comuni tra gli investitori comuni in criptovalute.
Secondo l’esperienza della sua società, alcuni clienti non hanno dichiarato le criptovalute perché ritenevano che non fosse dovuta alcuna imposta fino al momento della conversione in denaro, mentre altri si sono affidati a registri incompleti degli exchange o hanno classificato erroneamente le transazioni.
«Non esiste una procedura standardizzata che offra agli investitori in criptovalute non intenzionalmente inadempienti un trattamento sanzionatorio prevedibile o una soluzione chiara», ha dichiarato Yip a Magazine.
Secondo lei, un programma specifico per le criptovalute potrebbe «colmare questa lacuna» offrendo un «periodo di correzione definito, sanzioni ridotte e prevedibili e maggiore certezza per i contribuenti che si fanno avanti volontariamente».
Cosa offrirebbe il disegno di legge
Ai sensi della Sezione 502, i contribuenti dovrebbero generalmente presentare dichiarazioni rettificate entro 24 mesi dall’istituzione del programma, e il disegno di legge prevede due regimi sanzionatori.
Sono previste aliquote più basse per i contribuenti che certifichino, sotto pena di spergiuro, che le loro violazioni non sono state né fraudolente né intenzionali. Dovrebbero pagare una sanzione dello 0% sui primi 25.000 dollari di insufficienza d’imposta per anno e del 5% sugli importi superiori, se presentano la dichiarazione entro i primi 12 mesi del programma.
Per coloro che non rilasciano tale certificazione, si applicano aliquote del 25% sui primi 25.000 dollari e del 40% sull’eccedenza, con un aumento delle aliquote se i contribuenti non rispettano la finestra iniziale.
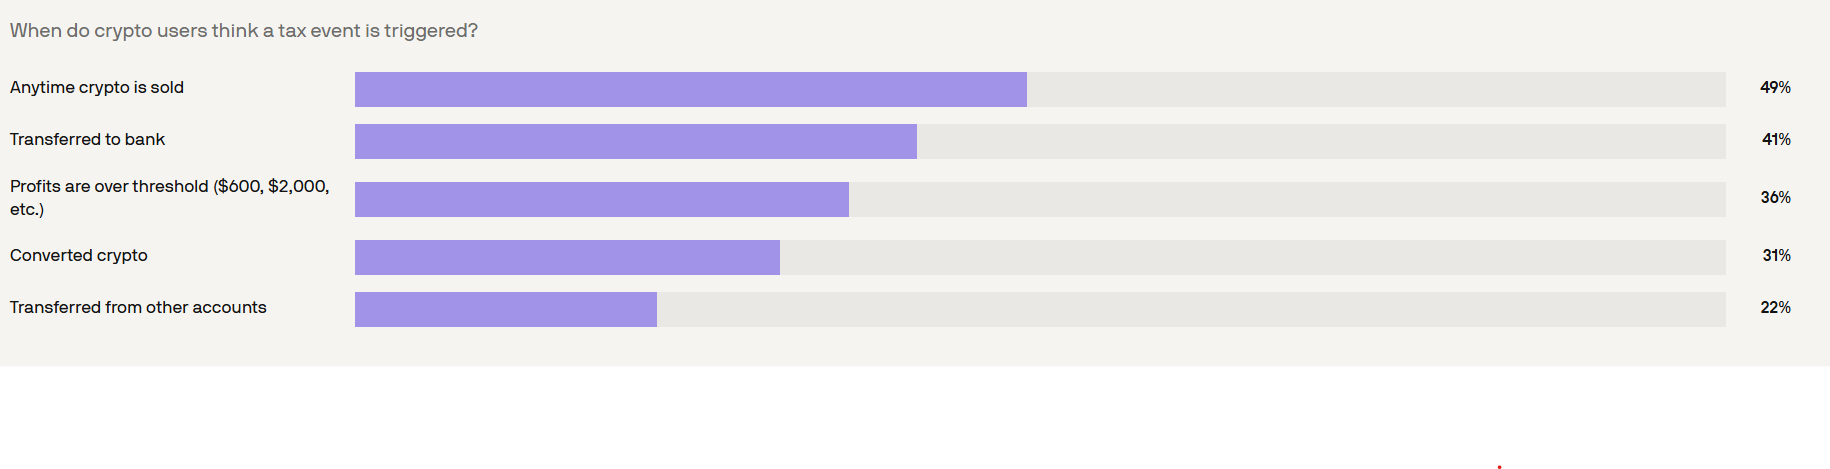
Il 49% degli utenti di criptovalute sapeva che la vendita di criptovalute può costituire un evento imponibile. Fonte: Cointracker
È inoltre previsto un esonero da specifiche sanzioni civili, e i contribuenti che non rilasciano la certificazione sono protetti da segnalazioni penali basate sulle informazioni correttamente divulgate per i reati fiscali coperti dalla disposizione.
Yip afferma che i contribuenti dovrebbero controllare la cronologia delle transazioni sugli exchange e nei wallet per individuare gli anni da correggere, prima di valutare se i propri errori siano stati effettivamente non intenzionali.
Poiché una certificazione falsa comporta una pena per spergiuro, consiglia di rivolgersi a un professionista quando i contribuenti non sono sicuri.
La Sezione 502 potrebbe rappresentare un sollievo gradito per molti utenti statunitensi di criptovalute; un rapporto del 2026 di CoinTracker e Coinbase ha rilevato che solo il 49% comprendeva correttamente che la vendita di criptovalute può costituire un evento imponibile.
Magazine: I prestiti in criptovalute tornano a crescere… ma i rischi sono stati risolti?
Cointelegraph pubblica reportage lunghi, analisi e giornalismo narrativo realizzati dal team editoriale interno di Cointelegraph, con competenze specifiche sull'argomento. Tutti gli articoli vengono redatti e revisionati dai redattori di Cointelegraph in conformità ai nostri standard editoriali. Alcuni articoli contengono link di affiliazione, dai quali Cointelegraph può ricevere una commissione. Questi rapporti non influenzano i prodotti che recensiamo né le nostre conclusioni editoriali. I contenuti qui pubblicati non costituiscono consulenza finanziaria, legale o d'investimento. I lettori dovrebbero condurre le proprie ricerche e consultare professionisti qualificati, se necessario. Cointelegraph mantiene piena indipendenza editoriale.
Altro sull'argomento