 Scritto da Christina CombenAutoreRecensito da Andrew FentonRedattore
Le regole crypto proposte dalla SEC probabilmente non daranno il via a un nuovo boom delle ICO
MagazinePubblicato26 ago 2026
Le proposte della SEC sulla “regolamentazione degli asset crypto” potrebbero creare FOMO nelle prime fasi. Ma alcuni token potrebbero comunque finire nella terra di nessuno tra security e non-security.
Dopo quello che sembra essere stato un lavoro lungo una vita, le nuove regole proposte dalla SEC per la Regulation Crypto Assets potrebbero finalmente rendere più semplici le vendite pubbliche di token negli Stati Uniti.
La proposta consentirebbe agli emittenti idonei di raccogliere fino a 75 milioni di dollari durante qualsiasi periodo di 12 mesi e potrebbe permettere ai progetti di tornare dagli investitori per raccogliere ulteriori fondi anno dopo anno, mentre sviluppano le proprie reti.
Ciò potrebbe creare un nuovo modello a fasi per la raccolta fondi tramite token e rendere potenzialmente più interessanti per gli investitori le allocazioni iniziali, che puntano a valutazioni più elevate in seguito.
Ma prima di mettere lo champagne in fresco, è improbabile che ciò riporti la frenesia sfrenata delle initial coin offering del 2017, secondo Lee Reiners, fellow docente della Duke University ed esperto di regolamentazione finanziaria. Ha dichiarato a Magazine:
«La mia valutazione iniziale è che l’esenzione da 75 milioni di dollari potrebbe rendere più fattibili le offerte pubbliche di token, ma è improbabile che riporti al boom delle ICO».
I progetti potrebbero raccogliere 75 milioni di dollari ogni anno?
La proposta della Securities and Exchange Commission, presentata il 18 agosto, crea due esenzioni per determinati contratti di investimento che coinvolgono crypto asset.
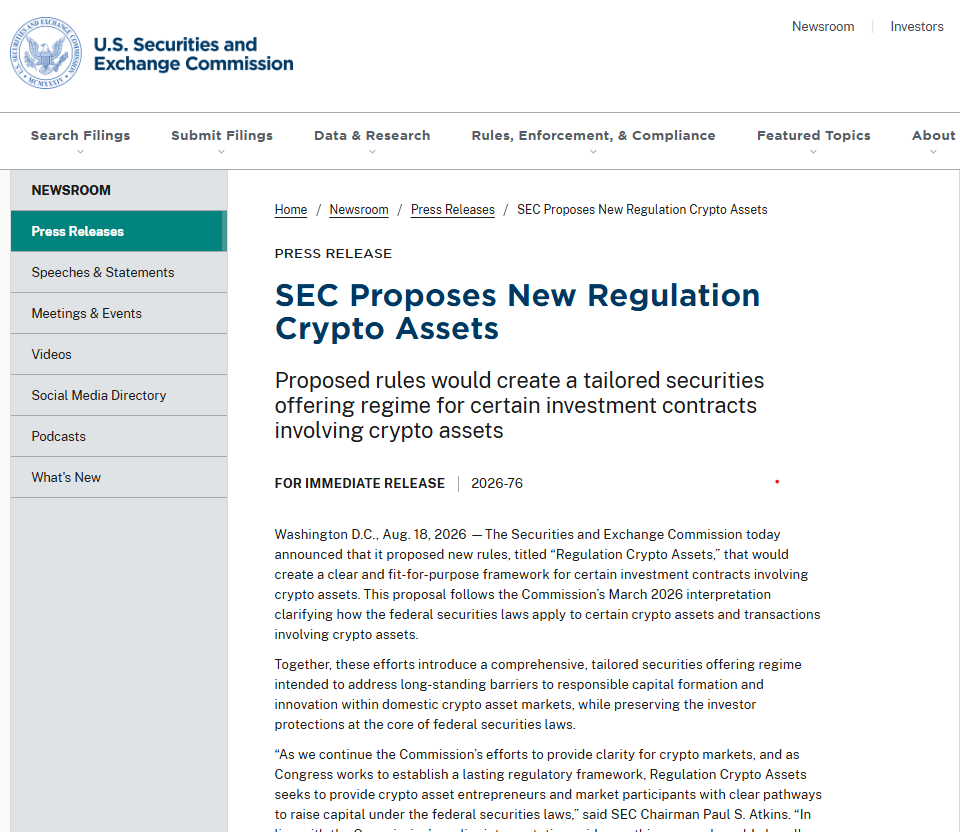
La SEC propone una nuova Regulation Crypto Assets. Fonte: SEC
La prima è un’esenzione una tantum per le startup, per offerte fino a 5 milioni di dollari nell’arco di quattro anni; la seconda è un’esenzione più ampia per la raccolta fondi, che consente di raccogliere fino a 75 milioni di dollari in ciascun periodo di 12 mesi.
Correlato: La MiCA stringe la morsa sull’USDT in Europa... ma a nessun altro importa
Quest’ultima è modellata in parte sulla Regulation A e prevede obblighi di divulgazione e rendicontazione continuativa.
La natura progressiva del limite di 75 milioni di dollari significa che un progetto potrebbe semplicemente raccogliere 75 milioni, svilupparsi per un anno e poi tornare per altri 75 milioni?
La risposta sembra essere sì.
Drew Hinkes, partner di Winston Taylor, ha dichiarato a Magazine che il limite di 12 mesi consentirebbe «raccolte seriali» da 75 milioni di dollari ogni 12 mesi, «a condizione che si tratti effettivamente di offerte distinte».
Qual è dunque il problema?
Lilya Tessler, partner e responsabile del gruppo Global FinTech and Blockchain di Sidley, afferma che, sebbene «nulla impedisca a un emittente di ricorrere all’esenzione più di una volta», ogni raccolta «non è automatica».
Le raccolte successive richiederebbero il deposito di una nuova dichiarazione d’offerta e una revisione da parte dello staff della SEC; inoltre, gli emittenti dovrebbero continuare a presentare relazioni annuali e semestrali. Dovrebbero anche «comunicare quanto ha raccolto l’emittente in base all’esenzione nei 12 mesi precedenti, affinché il limite possa essere verificato», afferma Tessler.
Tuttavia, le regole proposte rappresentano un miglioramento sostanziale rispetto allo status quo. Un progetto che puntasse a raccogliere complessivamente 225 milioni di dollari, per esempio, potrebbe potenzialmente raccogliere i fondi a tranche e tornare in seguito dagli investitori con una rete più sviluppata e una valutazione più elevata.
Un limite potrebbe creare una FOMO in stile ICO?
Ciò solleva un’altra domanda ovvia. Il tetto di 75 milioni di dollari potrebbe rendere le allocazioni iniziali di token più ricercate, scatenando al primo round una frenesia da FOMO alimentata dalla prospettiva di arricchirsi rapidamente?
È possibile. Reiners afferma che questo è un potenziale esito:
«Se gli investitori si aspettano che un emittente di successo effettui offerte successive a una valutazione più elevata, un’allocazione iniziale potrebbe diventare più interessante proprio perché è limitata».
Tuttavia, ciò non è molto diverso dal modo in cui sono strutturate attualmente molte vendite di token e di azioni. SpaceX ha venduto meno del 5% del proprio capitale complessivo durante la recente IPO. «La scarsità sia nelle vendite di token sia nelle offerte esenti di titoli tradizionali precede di molto questa proposta: gli emittenti hanno sempre potuto limitare le dimensioni dei round e possono continuare a farlo», afferma Tessler.
Gli investitori non accreditati non potranno inoltre puntare «tutto» su una singola vendita di token, come hanno fatto in passato. Tessler afferma che la proposta della SEC li limita all’acquisto del «10% del maggiore tra il loro reddito e il loro patrimonio netto», indipendentemente dal round a cui partecipano.
Perché probabilmente non sarà un ritorno al 2017
Ci sono altri motivi per non aspettarsi un ritorno al 2017, non ultimo il fatto che una generazione di investitori crypto è stata scottata dalle promesse eccessive e dalla pessima tokenomics delle ICO precedenti. Fino al 90% dei progetti finanziati tramite ICO tra il 2017 e il 2019 ha finito per fallire. Reiners sottolinea che i mercati della raccolta fondi sono «modellati dall’appetito degli investitori, dall’economia dei token, dalla liquidità, dalla custodia e dal danno reputazionale lasciato dall’ultimo ciclo delle ICO».
La SEC stima che ogni anno circa 130 offerte ricorrerebbero alle due nuove esenzioni e che circa 475 emittenti potrebbero potenzialmente utilizzare il più ampio safe harbor per i contratti di investimento. Si tratterebbe meno di uno tsunami e più di un flusso costante.
La SEC propone una regolamentazione attesa da tempo per l’emissione primaria di token. Fonte: Galaxy.
Ma la proposta della SEC è comunque molto positiva per gli emittenti di token che cercano di orientarsi nel campo minato giuridico delle leggi statunitensi sui titoli: il tipo di situazione per cui Tezos e Telegram avrebbero dato il braccio destro dopo le loro battaglie multimilionarie con la normativa statunitense sui titoli.
Anziché costringere gli emittenti a valutare autonomamente se le loro offerte rientrino nei quadri normativi esistenti in materia di titoli, la SEC sta proponendo un percorso normativo esplicito per la raccolta di capitali. Come dice l’avvocato specializzato in criptovalute Jake Chervinsky,afferma , «non un giorno troppo presto».
Cosa succede quando il token inizia a essere scambiato?
Esistono però alcuni potenziali campi minati. La proposta della SEC afferma che il contratto di investimento associato a un crypto asset può continuare a essere trasferito a successivi acquirenti nelle transazioni sul mercato secondario, finché il crypto asset non si separa dalle dichiarazioni o dalle promesse dell’emittente.
In altre parole, se il team che vende un token non qualificato come titolo suggerisce che gli investitori sul mercato secondario possano ragionevolmente aspettarsi un profitto dagli sforzi essenziali del team direttivo, il token potrebbe diventare soggetto a un contratto di investimento.
Correlato: «Ci siamo rifiutati di fare una ICO»: la verità dietro la tokenomics di Canton
Hinkes vede in ciò un potenziale problema:
«Se una transazione relativa a un crypto asset non qualificato come titolo e soggetto alla normativa provoca il trasferimento del contratto di investimento dal venditore del crypto asset all’acquirente del crypto asset, esiste il rischio che la vendita del crypto asset venga considerata una transazione in titoli».
Ciò potrebbe diventare un problema per gli exchange e per altre sedi di negoziazione.
Una nuova via per la raccolta fondi, ma i vecchi rischi restano
La SEC porta avanti la Reg Crypto. Fonte: Jake Chervinsky
La possibilità che i token finiscano in una terra di nessuno tra titoli e non-titoli preoccupa anche Reiners. Afferma che i progetti potrebbero imparare a operare all’interno del nuovo quadro senza affrontare le sottostanti preoccupazioni relative alla tutela degli investitori:
«Un’esenzione per le offerte pubbliche potrebbe diventare uno strumento di arbitraggio normativo [...] Un emittente di token potrebbe soddisfare le condizioni formali per una vendita esente continuando al contempo a promuovere un asset il cui valore dipende fortemente dagli sforzi manageriali dell’emittente».
Ciò lascerebbe gli investitori retail nella stessa zona grigia di dieci anni fa, esposti a «informazioni divulgate in modo opaco, partecipazioni concentrate degli insider e promozione aggressiva».
Magazine: La CEO di Bitget non crede al rally di Bitcoin: aspetta i 50.000 dollari
Cointelegraph pubblica reportage lunghi, analisi e giornalismo narrativo realizzati dal team editoriale interno di Cointelegraph, con competenze specifiche sull'argomento. Tutti gli articoli vengono redatti e revisionati dai redattori di Cointelegraph in conformità ai nostri standard editoriali. Alcuni articoli contengono link di affiliazione, dai quali Cointelegraph può ricevere una commissione. Questi rapporti non influenzano i prodotti che recensiamo né le nostre conclusioni editoriali. I contenuti qui pubblicati non costituiscono consulenza finanziaria, legale o d'investimento. I lettori dovrebbero condurre le proprie ricerche e consultare professionisti qualificati, se necessario. Cointelegraph mantiene piena indipendenza editoriale.
Altro sull'argomento