 Scritto da Christina CombenAutoreRecensito da Andrew FentonRedattore
Vincitori e perdenti delle nuove regole della SEC sulle azioni tokenizzate
MagazinePubblicato23 set 2026
La SEC ha aperto un percorso quinquennale per le azioni tokenizzate, ma solo alcuni prodotti e alcune sedi rientrano nel modello. Chi ne uscirà vincitore: Uniswap, Robinhood, Coinbase o Kraken?
«La tokenizzazione sta arrivando in America», ha dichiarato il CEO di Robinhood Vlad Tenev dopo che la SEC ha annunciato la sua Innovation Exemption la scorsa settimana — e sembra che i mercati abbiano accolto favorevolmente la novità.
BTC ed ETH sono saliti di oltre il 10%, mentre il token UNI di Uniswap — un protocollo che sembra poter diventare un terreno privilegiato per il trading di azioni tokenizzate — ha guadagnato oltre il 30% nei giorni successivi.
Sebbene la Securities and Exchange Commission abbia effettivamente autorizzato le azioni tokenizzate in America, la maggior parte dei token azionari esistenti non rientra nelle nuove regole.
La nuova Innovation Exemption quinquennale della commissione crea un percorso che consente a determinate piattaforme di negoziare azioni tokenizzate del National Market System (NMS) on-chain senza registrarsi come borse valori, e a terze parti di tokenizzare azioni — ma solo a determinate condizioni.
I token devono conferire ai detentori gli stessi «diritti e privilegi» delle azioni sottostanti e le piattaforme di trading devono autorizzare utenti e pool.
Correlato: Kraken porta il rendimento della DeFi nelle azioni e negli ETF tokenizzati
Non tutte le azioni tokenizzate sono uguali. Un token può assomigliare a un’azione e seguirne il prezzo senza fornire i diritti degli azionisti associati a un’azione. Secondo le nuove regole, questo è classificato come un’azione sintetica e non è conforme.
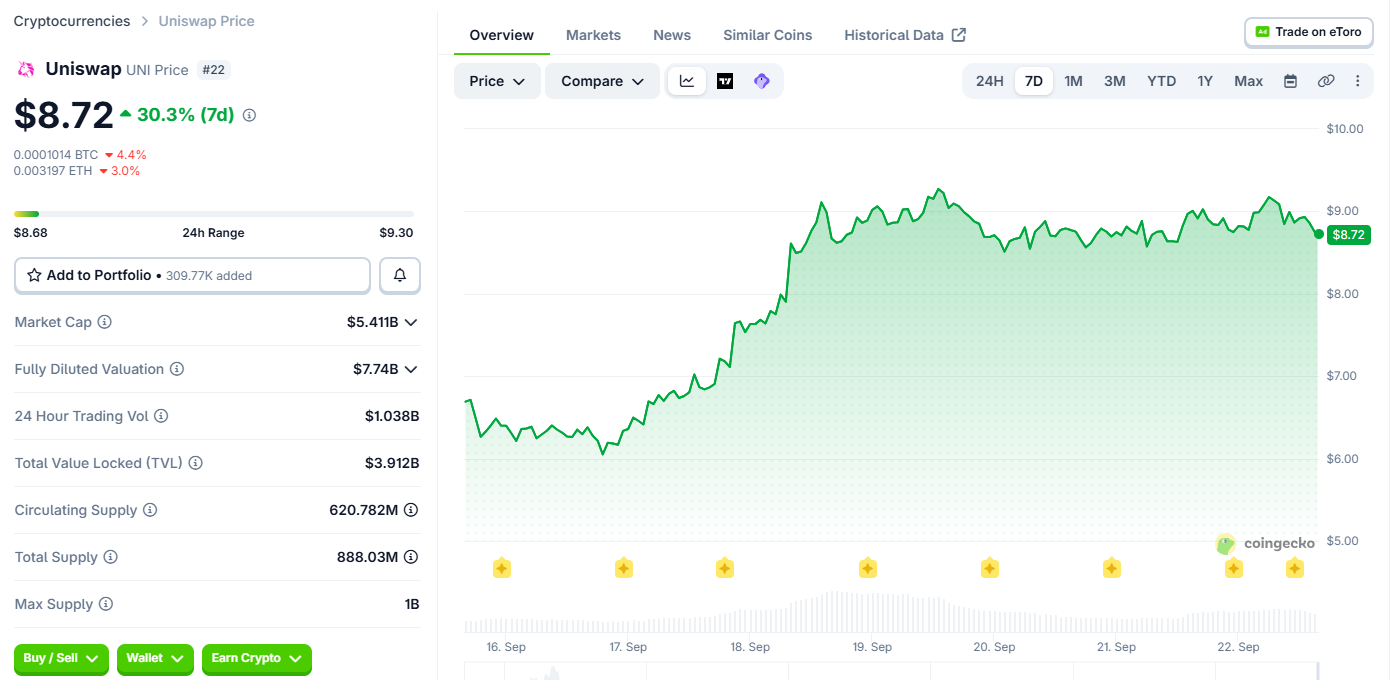
UNI ha guadagnato oltre il 30% dopo l’annuncio della SEC. Fonte: Coingecko
Ciò significa che alcuni dei maggiori operatori del settore potrebbero essere già avvantaggiati, mentre altri dovranno recuperare terreno. Come spiega a Magazine Peter Curley, responsabile degli affari normativi globali di Ondo Finance:
«Non tutto ciò che facciamo rientrerà nell’ambito, e va bene così. Ciò che conta è che la SEC abbia agito invece di aspettare che il Congresso portasse a termine il lavoro.»
La corsia della SEC per la tokenizzazione è stretta
L’ordinanza della SEC del 17 settembre concede a determinate piattaforme un esonero temporaneo dall’obbligo di registrarsi come borse quando negoziano azioni tokenizzate del NMS attraverso pool di liquidità AMM autorizzati.
In altre parole, l’agenzia ha aperto una corsia per il trading di azioni on-chain, ma è piuttosto specifica, e il token stesso diventa importante quanto la piattaforma.
Per qualificarsi, un’azione tokenizzata deve conferire ai detentori gli stessi diritti ai dividendi e di voto del titolo sottostante.
Sebbene una terza parte possa tokenizzare un’azione senza essere affiliata all’emittente, quest’ultimo ha la possibilità di bloccare il token prima che possa essere negoziato.
Ciò esclude l’esposizione sintetica, una cattiva notizia per gli Stock Tokens di Robinhood e gli xStocks di Kraken nelle loro forme attuali.
La commissaria Hester Peirce ha sottolineato che l’esenzione riguarda un modello specifico, anziché ogni possibile modalità di negoziazione di titoli tokenizzati, pur affermando che la SEC è aperta ad altri modelli al di fuori della struttura TSV.
I prodotti più vicini al modello della SEC
Gli stock token di Coinbase rientrano nella categoria.
Il 14 settembre, il CEO Brian Armstrong ha dichiarato che l’azienda aveva «stabilito lo standard» con le sue azioni tokenizzate, poiché non sono strumenti sintetici o di debito, ma «titoli reali completamente garantiti, riscattabili per le azioni sottostanti, con dividendi integrati» e diritti di voto «in arrivo».
Tuttavia, l’attuale offerta di azioni tokenizzate di Coinbase è destinata ai clienti non statunitensi e la sua infrastruttura di exchange è costruita attorno a un registro centrale degli ordini. L’esenzione della SEC è costruita attorno a TSV che forniscono pool di liquidità AMM autorizzati. Coinbase gestisce però la rete Base, quindi dispone di opzioni a tale riguardo.
Ondo ha lanciato titoli statunitensi tokenizzati a giugno, con le azioni sottostanti detenute in custodia tradizionale e il token che rappresenta on-chain il diritto dell’investitore.
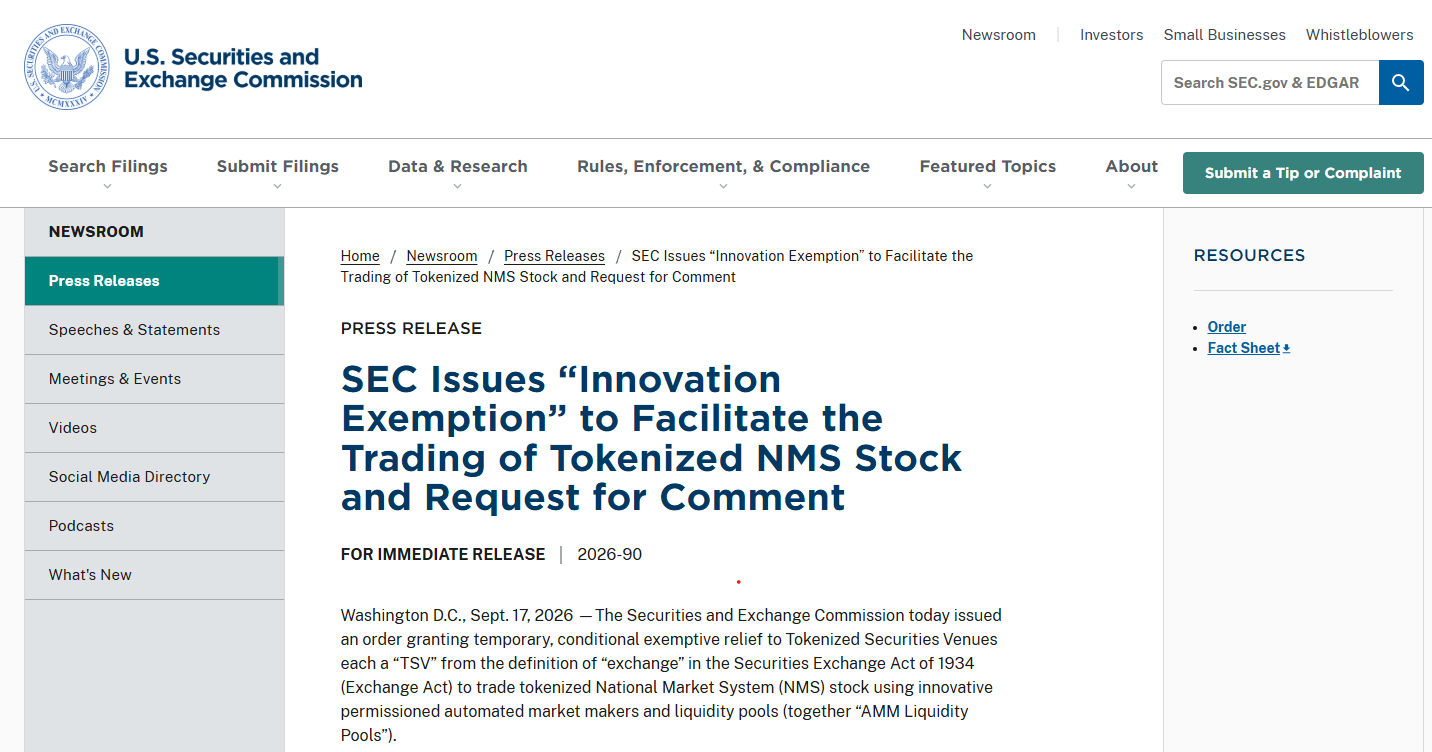
La SEC emette l’Innovation Exemption. Fonte: SEC
Ha inoltre acquisito Oasis Pro, che include un broker-dealer, un ATS e un agente di trasferimento registrati presso la SEC, con infrastrutture sia nel mercato tradizionale sia in quello on-chain.
Curley afferma che l’esenzione della SEC favorisce «esattamente il modello che abbiamo già dimostrato: basato sulla custodia e sul diritto all’attività sottostante, con diritti effettivi degli azionisti e operazioni societarie trasferiti al detentore». Tuttavia, aggiunge: «non diamo per scontato che tutto venga approvato automaticamente».
Sia Coinbase sia Ondo dispongono di elementi dell’infrastruttura che la SEC sembra volere. Nessuna delle due può presumere che la propria configurazione attuale sia qualificata senza qualche modifica, ma potrebbe dover ricostruire meno elementi.
I pool autorizzati di Uniswap potrebbero aprire la strada
L’esenzione della SEC è progettata specificamente attorno a pool di liquidità AMM autorizzati, il che sembra essere una buona notizia per Uniswap.
A luglio il protocollo ha introdotto i Permissioned Pools per la versione 4, consentendo agli asset regolamentati di essere negoziati tramite AMM con la conformità applicata direttamente on-chain.
Sebbene ciò non renda Uniswap stesso una TSV, la sua infrastruttura v4 potrebbe essere utilizzata dagli operatori che ne stanno costruendo una, poiché i Permissioned Pools consentono agli emittenti di controllare chi può negoziare o fornire liquidità, in linea con i requisiti della SEC.
L’accesso autorizzato richiede la verifica Know Your Customer (KYC), la conservazione dei registri, avvisi pubblici e trasparenza delle transazioni.
Se tale infrastruttura può essere collegata ai diritti degli azionisti e all’infrastruttura normativa richiesti per il trading di titoli statunitensi, Uniswap dispone potenzialmente di un’architettura che potrebbe essere adattata al modello della SEC.
Robinhood ha gli utenti, ma non il prodotto giusto
Robinhood ha già circa 200 token azionari negoziati su Robinhood Chain, che Tenev ha descritto come garantiti uno a uno e pienamente componibili nella DeFi.
Ma il responsabile della ricerca di Four Pillars, Jaewon Kim, ha osservato che l’ordinanza della SEC esclude l’esposizione sintetica, escludendo così prodotti come gli Stock Tokens e gli xStocks di Kraken.
Gli Stock Tokens di Robinhood sono titoli di debito tokenizzati emessi da Robinhood Assets (Jersey) Limited. Ciò significa che forniscono un’esposizione economica alle azioni sottostanti, ma non conferiscono ai detentori diritti legali o beneficiari. Inoltre, non sono registrati ai sensi delle leggi statunitensi sui titoli e non sono disponibili per le persone statunitensi.
Il presidente Paul Atkins afferma che il periodo consentirà al mercato di «svilupparsi». Fonte: SEC
Sebbene il prodotto esistente di Robinhood non rientri nelle regole della SEC, la sua distribuzione e la sua infrastruttura blockchain potrebbero darle un grande vantaggio se riuscisse ad adattare il proprio modello ai nuovi requisiti.
Gli xStocks di Kraken sono completamente garantiti dalle azioni sottostanti, ma non conferiscono ai detentori gli stessi diritti delle azioni convenzionali. E la garanzia costituita dalle azioni non è sufficiente per qualificarsi a questa esenzione.
Bryan Choe, responsabile della ricerca e delle operazioni presso RWA.xyz, una piattaforma di market intelligence per gli asset reali tokenizzati (RWA), afferma che la maggior parte degli attuali prodotti azionari tokenizzati è sponsorizzata da terze parti, ma si aspetta che ciò cambi nei prossimi 12 mesi.
Dichiara a Magazine: «Ci aspettiamo che la maggior parte dei prodotti passi a modelli sponsorizzati dagli emittenti». Afferma che l’esenzione «allinea gli emittenti dei token con gli emittenti delle azioni» e potrebbe creare un maggiore equilibrio tra i diversi modelli di emissione.
Cinque anni per dimostrare che le azioni tokenizzate sono davvero migliori
La SEC descrive l’esenzione come temporanea e il presidente Paul Atkins afferma che il periodo di cinque anni consentirà al mercato di «svilupparsi», mentre la commissione «valuta future normative».
Al di là di quale società ottenga per prima una piattaforma conforme, la vera prova sarà capire se le azioni tokenizzate decolleranno davvero.
Come afferma Curley, gli investitori devono ritrovarsi con qualcosa di «più veloce, più economico o più utile rispetto a una posizione presso un broker tradizionale». Sono già state sollevate domande sul fatto che la liquidità frammentata dei token azionari possa offrire prezzi vantaggiosi o un’esperienza utente adeguata.
L’esenzione potrebbe consentire il trading 24/7 (24 ore su 24, 7 giorni su 7), la proprietà frazionata, regolamenti più rapidi, la componibilità on-chain e i diritti degli azionisti. Ma, in definitiva, questi vantaggi contano solo se interessano davvero agli investitori.
Correlato: C’è ancora qualche possibilità di salvare il CLARITY Act?
Cointelegraph pubblica reportage lunghi, analisi e giornalismo narrativo realizzati dal team editoriale interno di Cointelegraph, con competenze specifiche sull'argomento. Tutti gli articoli vengono redatti e revisionati dai redattori di Cointelegraph in conformità ai nostri standard editoriali. Alcuni articoli contengono link di affiliazione, dai quali Cointelegraph può ricevere una commissione. Questi rapporti non influenzano i prodotti che recensiamo né le nostre conclusioni editoriali. I contenuti qui pubblicati non costituiscono consulenza finanziaria, legale o d'investimento. I lettori dovrebbero condurre le proprie ricerche e consultare professionisti qualificati, se necessario. Cointelegraph mantiene piena indipendenza editoriale.
Altro sull'argomento