 Scritto da Christina CombenAutoreRecensito da Andrew FentonRedattore
Le stablecoin possono prosciugare banche e Paesi alla velocità della luce
MagazinePubblicato1 ott 2026
Altamente liquide e con regolamento 24/7, le stablecoin possono prosciugare banche e Paesi alla velocità della luce. Ma che le stablecoin siano un rischio — o un’opportunità — dipende dal punto di vista.
Chiunque abbia mai inviato un bonifico bancario all’estero conosce la dolorosa attesa legata a fattori come gli orari di lavoro, le banche corrispondenti e i tempi di regolamento.
In molti casi, sarebbe più rapido, economico e semplicemente più efficiente legare il contante a un piccione viaggiatore o infilarlo in una busta e spedirlo tramite DHL.
Le stablecoin possono spostare denaro oltre confine 24/7, senza aspettare che il sistema tradizionale accenda i suoi motori a vapore.
Possono regolare le transazioni 24/7, eliminare diversi livelli di intermediari e dare alle persone accesso a dollari digitali senza nemmeno aver bisogno di un conto bancario tradizionale.
Quindi, abbiamo ancora bisogno delle banche? E quali sono le conseguenze del fatto che le stablecoin offrano un modo più rapido, economico e semplice per spostare denaro?
I due orologi
Anthony Vassallo, direttore del settore crypto presso la Silicon Valley Bank, fallita nel marzo 2023 e ora operativa come divisione di First Citizens Bank, spiega a Magazine che la concorrenza delle stablecoin si manifesterà su due orizzonti temporali:
«Contano due orologi. Uno è lento: sostituzione valutaria, erosione dei depositi e indebolimento della trasmissione della politica monetaria che si accumulano nell’arco di mesi o anni. Uno è veloce: un depeg, uno shock dell’emittente o un evento bancario che può spostare capitali alla velocità del software nel giro di poche ore.»
La Banca centrale europea ha sollevato preoccupazioni sugli impatti, sostenendo che ingenti riserve di stablecoin detenute in depositi bancari potrebbero innescare ritiri a cascata in caso di un’ondata di riscatti.
La banca indica un «disallineamento di liquidità» tra il denaro digitale e il sistema bancario che lo sostiene: gli asset di riserva sono soggetti ai tempi di regolamento tradizionali, mentre le stablecoin vengono regolate 24/7.
Articolo correlato: La MiCA mette sotto pressione USDT in Europa... ma a nessun altro importa
Abbiamo già visto questo meccanismo all’opera nel marzo 2023, quando USD Coin ha perso l’ancoraggio al dollaro dopo che Circle ha rivelato che 3,3 miliardi di dollari delle sue riserve erano detenuti presso la Silicon Valley Bank, poi fallita. L’episodio ha trasformato un fallimento bancario in una crisi delle stablecoin quasi da un giorno all’altro, costringendo le autorità a intervenire per garantire i depositi.
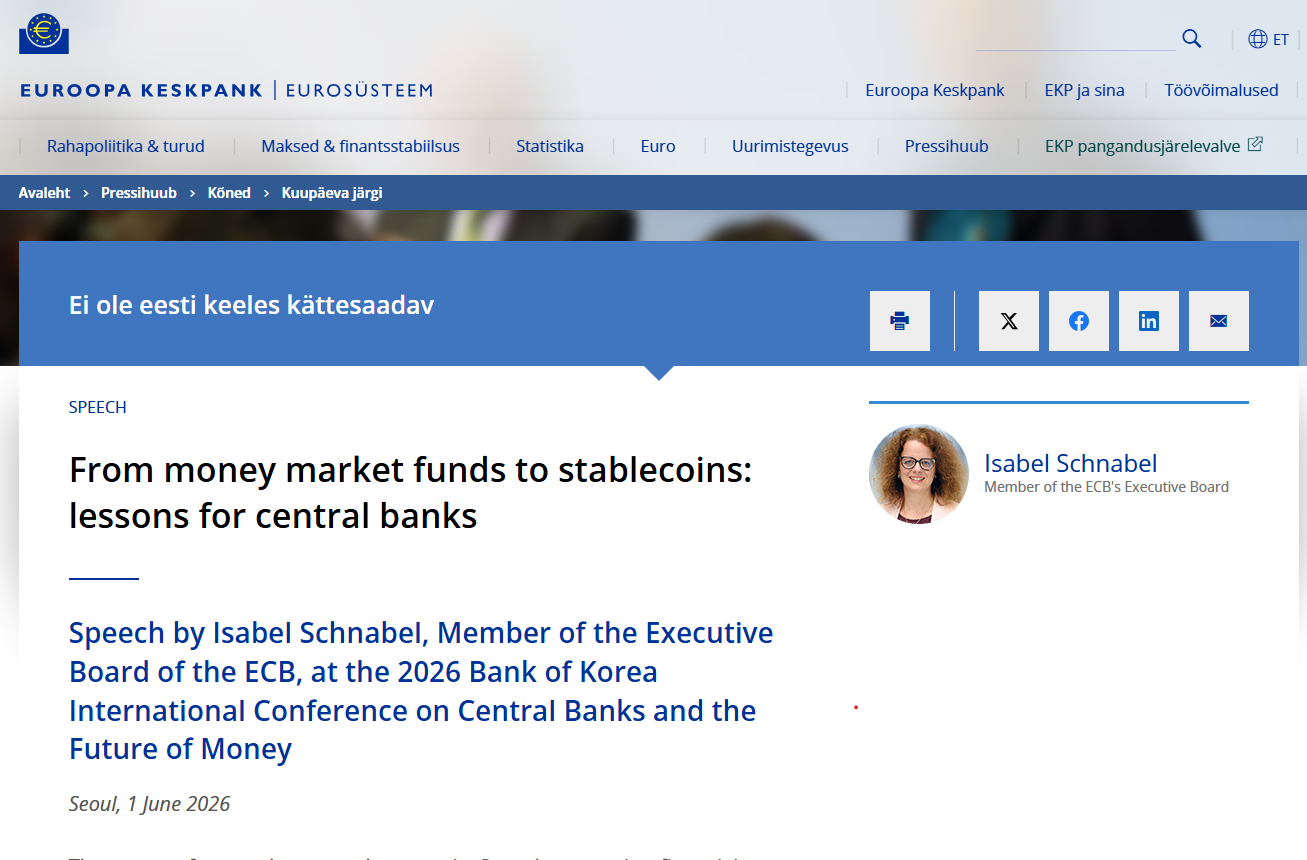
Riserve ingenti di stablecoin potrebbero innescare una corsa agli sportelli. Fonte: BCE
Le corse agli sportelli sono casi piuttosto estremi; l’orologio più lento descritto da Vassallo ha un effetto più graduale, che può verificarsi senza una crisi e potrebbe essere più difficile da notare mentre si sviluppa.
Dollarizzazione a un ritmo più lento
Nel luglio 2026, la Banca dei regolamenti internazionali ha esaminato i flussi di stablecoin e i depositi convenzionali in valuta estera in 130 economie.
Ha rilevato che entrambi tendono a crescere nei periodi di pressione valutaria e durante crisi bancarie o sovrane, mentre i flussi di stablecoin sembrano essere meno influenzati dai controlli sui capitali.
Quando quindi le persone cercano di uscire da una valuta locale in deterioramento, le stablecoin possono offrire un’alternativa basata sul dollaro più difficile da contenere per i governi locali.
Un rapporto di settembre di Sphere Labs e SVB descrive Argentina, Nigeria e Turchia come mercati in cui la domanda di stablecoin è stata strettamente collegata alla domanda di esposizione al dollaro.
In Argentina, per esempio, afferma che il 94% delle crypto acquistate con pesos era costituito da stablecoin, mentre in Turchia circa 38 miliardi di dollari in lire sono stati convertiti in stablecoin nell’arco di un anno.
Arnold Lee, amministratore delegato di Sphere Labs, afferma che l’adozione delle stablecoin è fondamentalmente una storia legata al dollaro, trainata dalla domanda di dollari da parte di persone che incontrano ostacoli nell’accesso al sistema bancario tradizionale. Spiega a Magazine:
«La maggior parte di queste economie continuerà a muoversi verso i dollari [...] Quello su cui concentro il mio tempo è il modo in cui ciò avviene, perché un Paese che gestisce il passaggio e uno che ne viene travolto finiscono in posizioni molto diverse.»
Quando l’orologio accelera
Un’analisi separata della BRI pubblicata a marzo ha rilevato che un aumento della domanda di stablecoin ancorate al dollaro può riversarsi sui mercati valutari tradizionali.
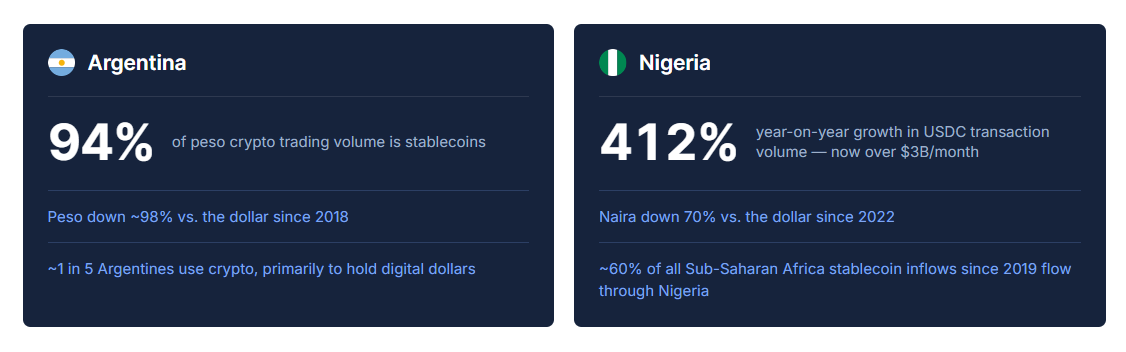
Mercati in cui la domanda di stablecoin è collegata alla domanda di esposizione al dollaro. Fonte: Sphere/SVB
Lo studio ha esaminato quattro principali stablecoin ancorate al dollaro statunitense in 27 valute fiat tra il 2021 e il 2025, rilevando che una maggiore domanda di stablecoin potrebbe esercitare una pressione al ribasso sulle valute locali e rendere più costoso ottenere dollari tramite swap valutari, con un effetto più marcato quando gli intermediari finanziari erano già sotto pressione.
Lee afferma: «Quando i cittadini delle economie ad alta inflazione passano dalla valuta locale ai dollari digitali, la trasmissione monetaria si indebolisce, le basi dei depositi si erodono e la pressione aumenta più rapidamente di quanto le banche centrali riescano a reagire.»
Articolo correlato: Le stablecoin non sono credibili per i pagamenti su larga scala, afferma il capo della BRI
Il rapporto di Sphere descrive come, durante una disputa tra Stati Uniti e Colombia nel gennaio 2025, i colombiani abbiano riversato fondi nei dollari digitali. Le banche e gli uffici di cambio erano chiusi per il fine settimana, ma la casa de blockchain è sempre aperta.
È qui che l’avvertimento della BCE riecheggia più forte.
Secondo le attuali norme sui Mercati delle cripto-attività (MiCA), gli emittenti di stablecoin devono detenere almeno il 30% delle riserve in depositi bancari, e fino al 60% per i token significativi riferiti ad attività (ART).
Lezioni dall’ascesa delle stablecoin. Fonte: BRI
All’inizio di questo mese, il Sistema europeo di banche centrali ha proposto di abbandonare quelle percentuali fisse, passando a requisiti basati sulla rapidità con cui gli asset di riserva possono essere resi disponibili.
Ciò eviterebbe uno scenario apocalittico in cui ingenti riscatti prosciugano i prestatori commerciali nel giro di una notte; di questo scenario aveva avvertito nel 2024 l’amministratore delegato di Tether, Paolo Ardoino, quando definì la MiCA «molto pericolosa per quanto riguarda le stablecoin».
Quindi, lo stesso sistema può creare pressione in entrambe le direzioni: il denaro può lasciare una banca e confluire nelle stablecoin quando gli utenti vogliono dollari digitali, per poi tornare a passare attraverso le banche quando le stablecoin vengono riscattate.
La tecnologia non determina la direzione del flusso, ma può determinarne la rapidità.
Quindi, che cosa viene effettivamente sostituito?
Tuttavia, le stablecoin non stanno ancora conquistando il mondo. Spesso sono semplicemente una valuta intermedia che si muove più rapidamente, ma che alla fine si trasforma comunque in dollari depositati in banca.
Pankaj Bengani, ex dirigente di Block e cofondatore della società di pagamenti in stablecoin MELD, dichiara a Cointelegraph che quasi la metà del volume B2B di conversione in uscita dalle stablecoin della società proviene dal Nord America.
Afferma che tra le imprese che la utilizzano figurano importatori, esportatori, aziende tecnologiche, marketplace di e-commerce, società di pagamento e fintech.
«La stragrande maggioranza delle aziende presenti nei nostri dati riconverte immediatamente in valuta fiat dopo il regolamento della transazione. Non stanno assumendo una posizione in criptovalute. Usano MELD come infrastruttura di regolamento invece di SWIFT», afferma Bengani.
Afferma che i flussi più consistenti riguardano i pagamenti commerciali transfrontalieri, in particolare nei casi in cui le aziende guadagnano o detengono dollari, mentre fornitori e dipendenti hanno bisogno della valuta locale.
I pagamenti ai fornitori rappresentano quasi un terzo dell'utilizzo da parte delle aziende, mentre il regolamento delle fatture costituisce circa un quarto.
Questo delinea un quadro diverso da quello delle persone che ricorrono ai dollari digitali per proteggere i propri risparmi dall'inflazione o che ritirano somme ingenti dal sistema fiat nei momenti di stress.
E solleva un'altra domanda interessante: se il denaro non rimane nelle criptovalute, quale parte del sistema tradizionale viene effettivamente sostituita? Bengani afferma:
«Le stablecoin non sostituiranno SWIFT dall'oggi al domani. Il cambiamento realistico consiste in un livello di corrispondenza più snello, con un'infrastruttura comune di regolamento che sostituisce i passaggi intermedi esistenti solo perché storicamente le banche avevano bisogno l'una dell'altra per operare oltre confine».
In un mondo in cui il denaro si muove alla velocità del pensiero, questo non significa che le banche scompaiano.
Bengani afferma che le riserve sono ancora depositate presso le banche e investite in titoli del Tesoro, che le aziende hanno ancora bisogno di valute fiat e che le banche rimangono importanti per «custodia, conformità normativa, liquidità e regolamento locale».
Ciò che cambia, però, è l'infrastruttura intermedia: le stablecoin potrebbero non rimuovere le banche dal sistema finanziario quanto piuttosto cambiare il punto in cui si concentra l'attrito.
Rivista: gli exchange che segnalano i guadagni in criptovalute all'IRS trasformano la situazione in un incubo fiscale
Cointelegraph pubblica reportage lunghi, analisi e giornalismo narrativo realizzati dal team editoriale interno di Cointelegraph, con competenze specifiche sull'argomento. Tutti gli articoli vengono redatti e revisionati dai redattori di Cointelegraph in conformità ai nostri standard editoriali. Alcuni articoli contengono link di affiliazione, dai quali Cointelegraph può ricevere una commissione. Questi rapporti non influenzano i prodotti che recensiamo né le nostre conclusioni editoriali. I contenuti qui pubblicati non costituiscono consulenza finanziaria, legale o d'investimento. I lettori dovrebbero condurre le proprie ricerche e consultare professionisti qualificati, se necessario. Cointelegraph mantiene piena indipendenza editoriale.
Altro sull'argomento