 Scritto da Yohan YuRedattoreRecensito da Michael MillardAutore
Recap di CONNECT: Arthur Hayes sulla stampa di moneta e le mosse on-chain di Wall Street
Ultime notiziePubblicato2 ott 2026
Arthur Hayes ha affermato che la stampa di moneta potrebbe sostenere i prezzi delle criptovalute, mentre i relatori di CONNECT Seoul hanno esaminato il vantaggio competitivo di Wall Street on-chain.
I responsabili politici statunitensi potrebbero sostenere i prezzi delle criptovalute stampando più moneta per finanziare l’intelligenza artificiale e il debito pubblico, secondo Arthur Hayes, chief investment officer del fondo Maelstrom.
Le aziende di intelligenza artificiale hanno bisogno di migliaia di miliardi di dollari per finanziare i data center, anche se i prezzi dei loro servizi stanno diminuendo, ha affermato Hayes durante un fireside chat di CONNECT by Cointelegraph: Seoul Edition, martedì, nel corso della Korea Blockchain Week.
«Non si sono davvero lasciati molte opzioni, se non stampare moneta e rendere la situazione meno negativa», ha detto.
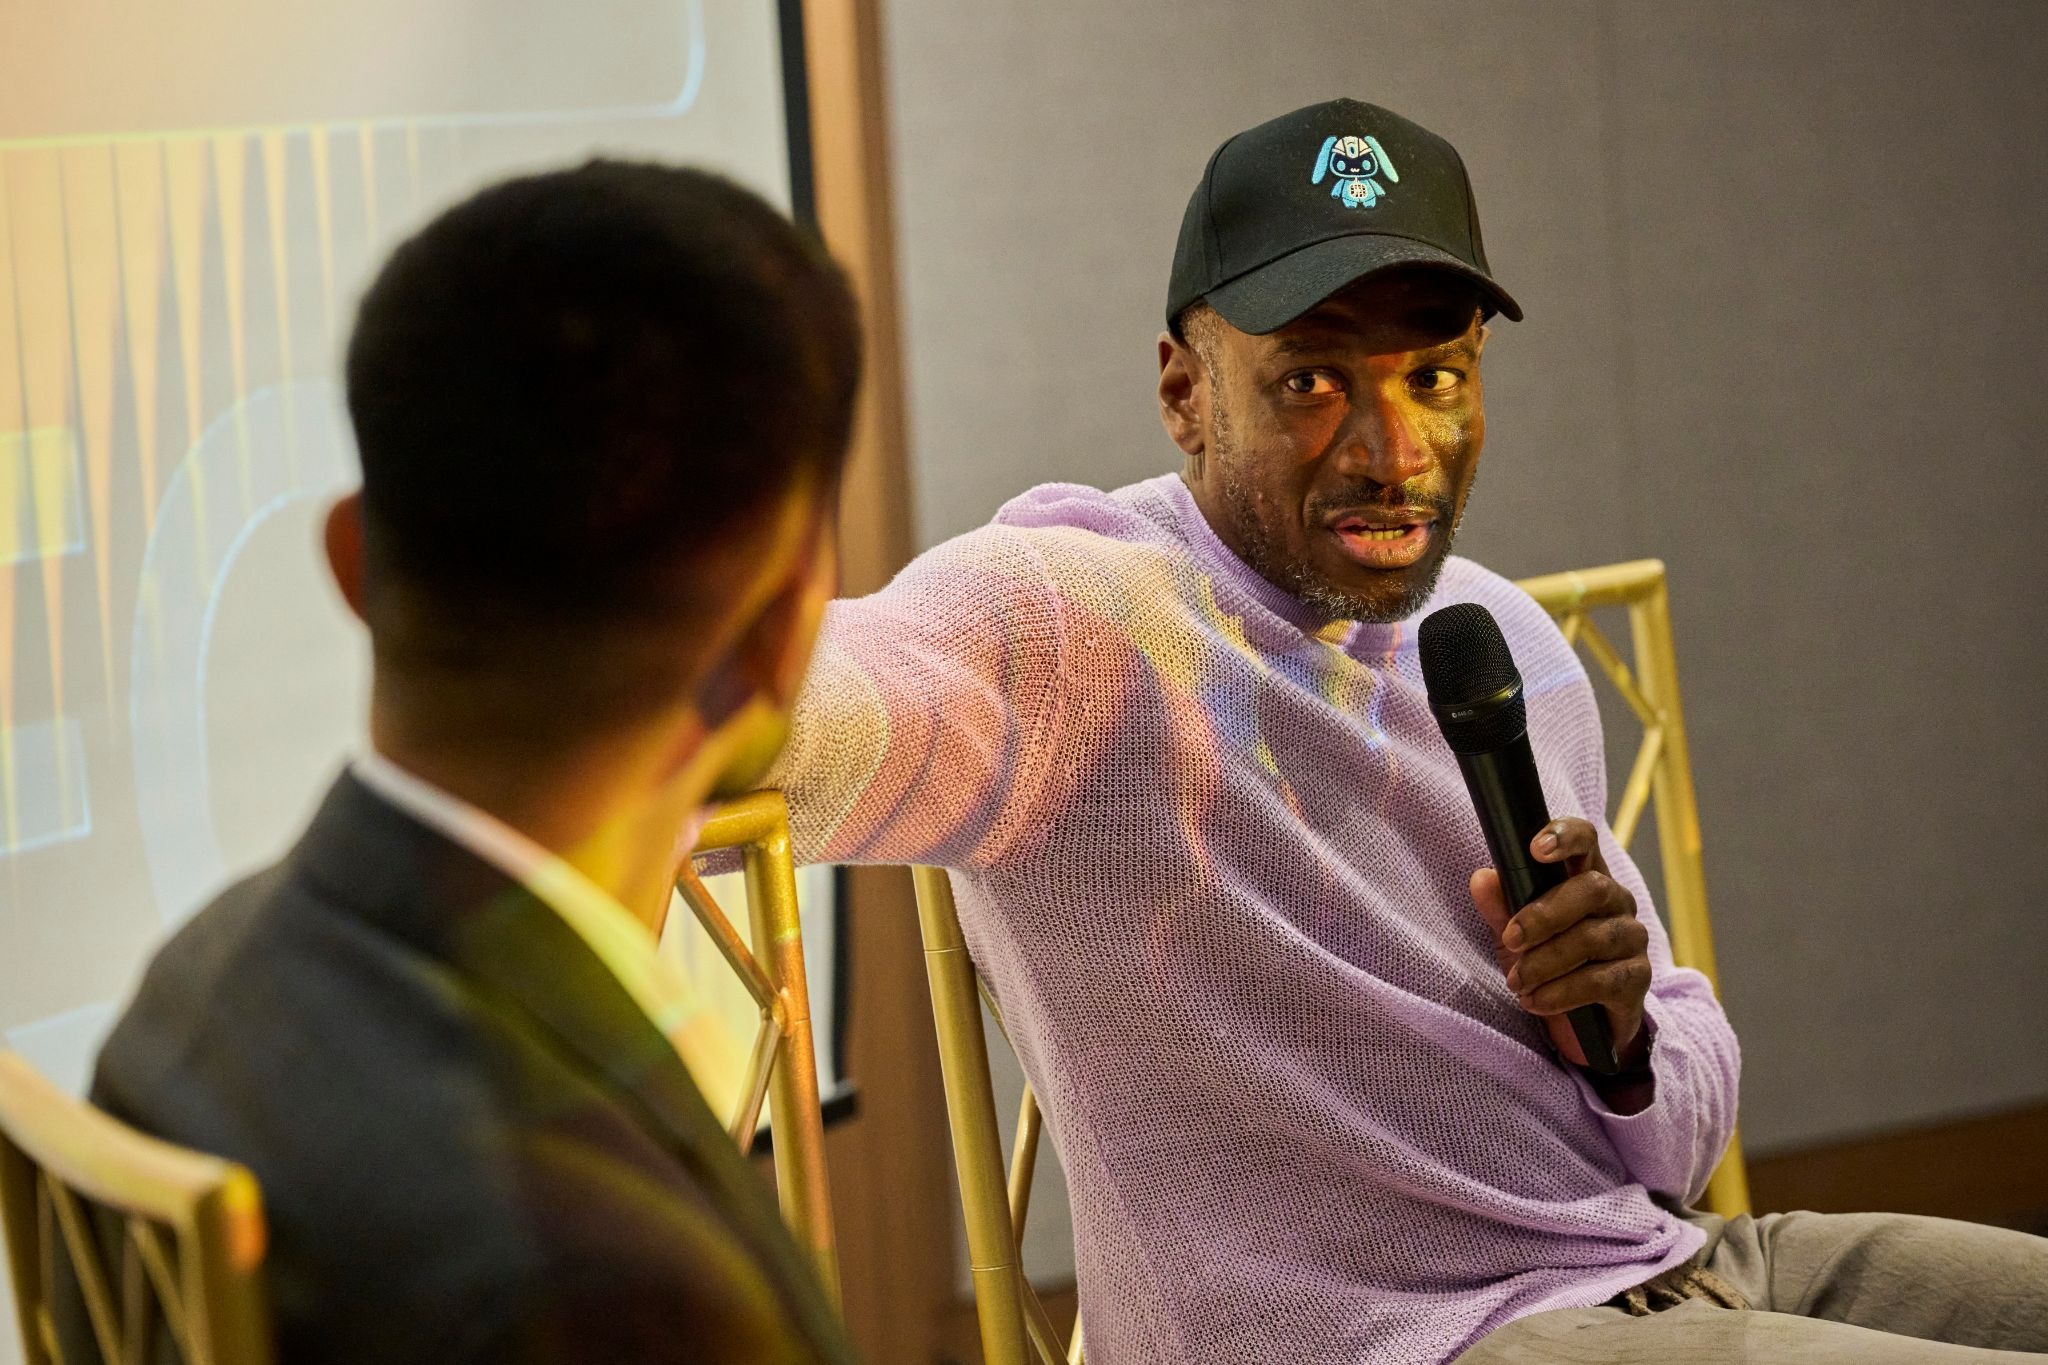
Hayes ha inoltre discusso di un possibile passaggio in Cina da quella che ha definito una politica di «austerità light» a un consistente stimolo monetario, che, a suo dire, potrebbe rilanciare la domanda di asset scarsi.
In Europa, ha detto di monitorare le tensioni finanziarie in Francia, compresi i credit default swap legati a BNP Paribas e gli spread sui titoli di Stato francesi.
«Penso che la stampa di moneta avverrà sostanzialmente a un certo punto, ma è una sorta di disastro ferroviario al rallentatore che si sta verificando sotto la superficie.»
L’evento CONNECT di Cointelegraph a Seul ha ospitato panel su temi che spaziavano dal passaggio della finanza tradizionale on-chain alle stablecoin e alle tesorerie aziendali in criptovalute.
Il passaggio di Wall Street on-chain lascia spazio agli intermediari
Secondo Catrina Wang, general partner di Portal Ventures, banche e gestori patrimoniali portano sui mercati blockchain una base di clienti già esistente, ottenendo così un vantaggio rispetto alle società che devono attirare gli investitori partendo da zero.
«Chiunque possieda il rapporto con il cliente possiede l’economia», ha dichiarato Wang, attingendo alla teoria dell’aggregazione dell’analista tecnologico Ben Thompson.
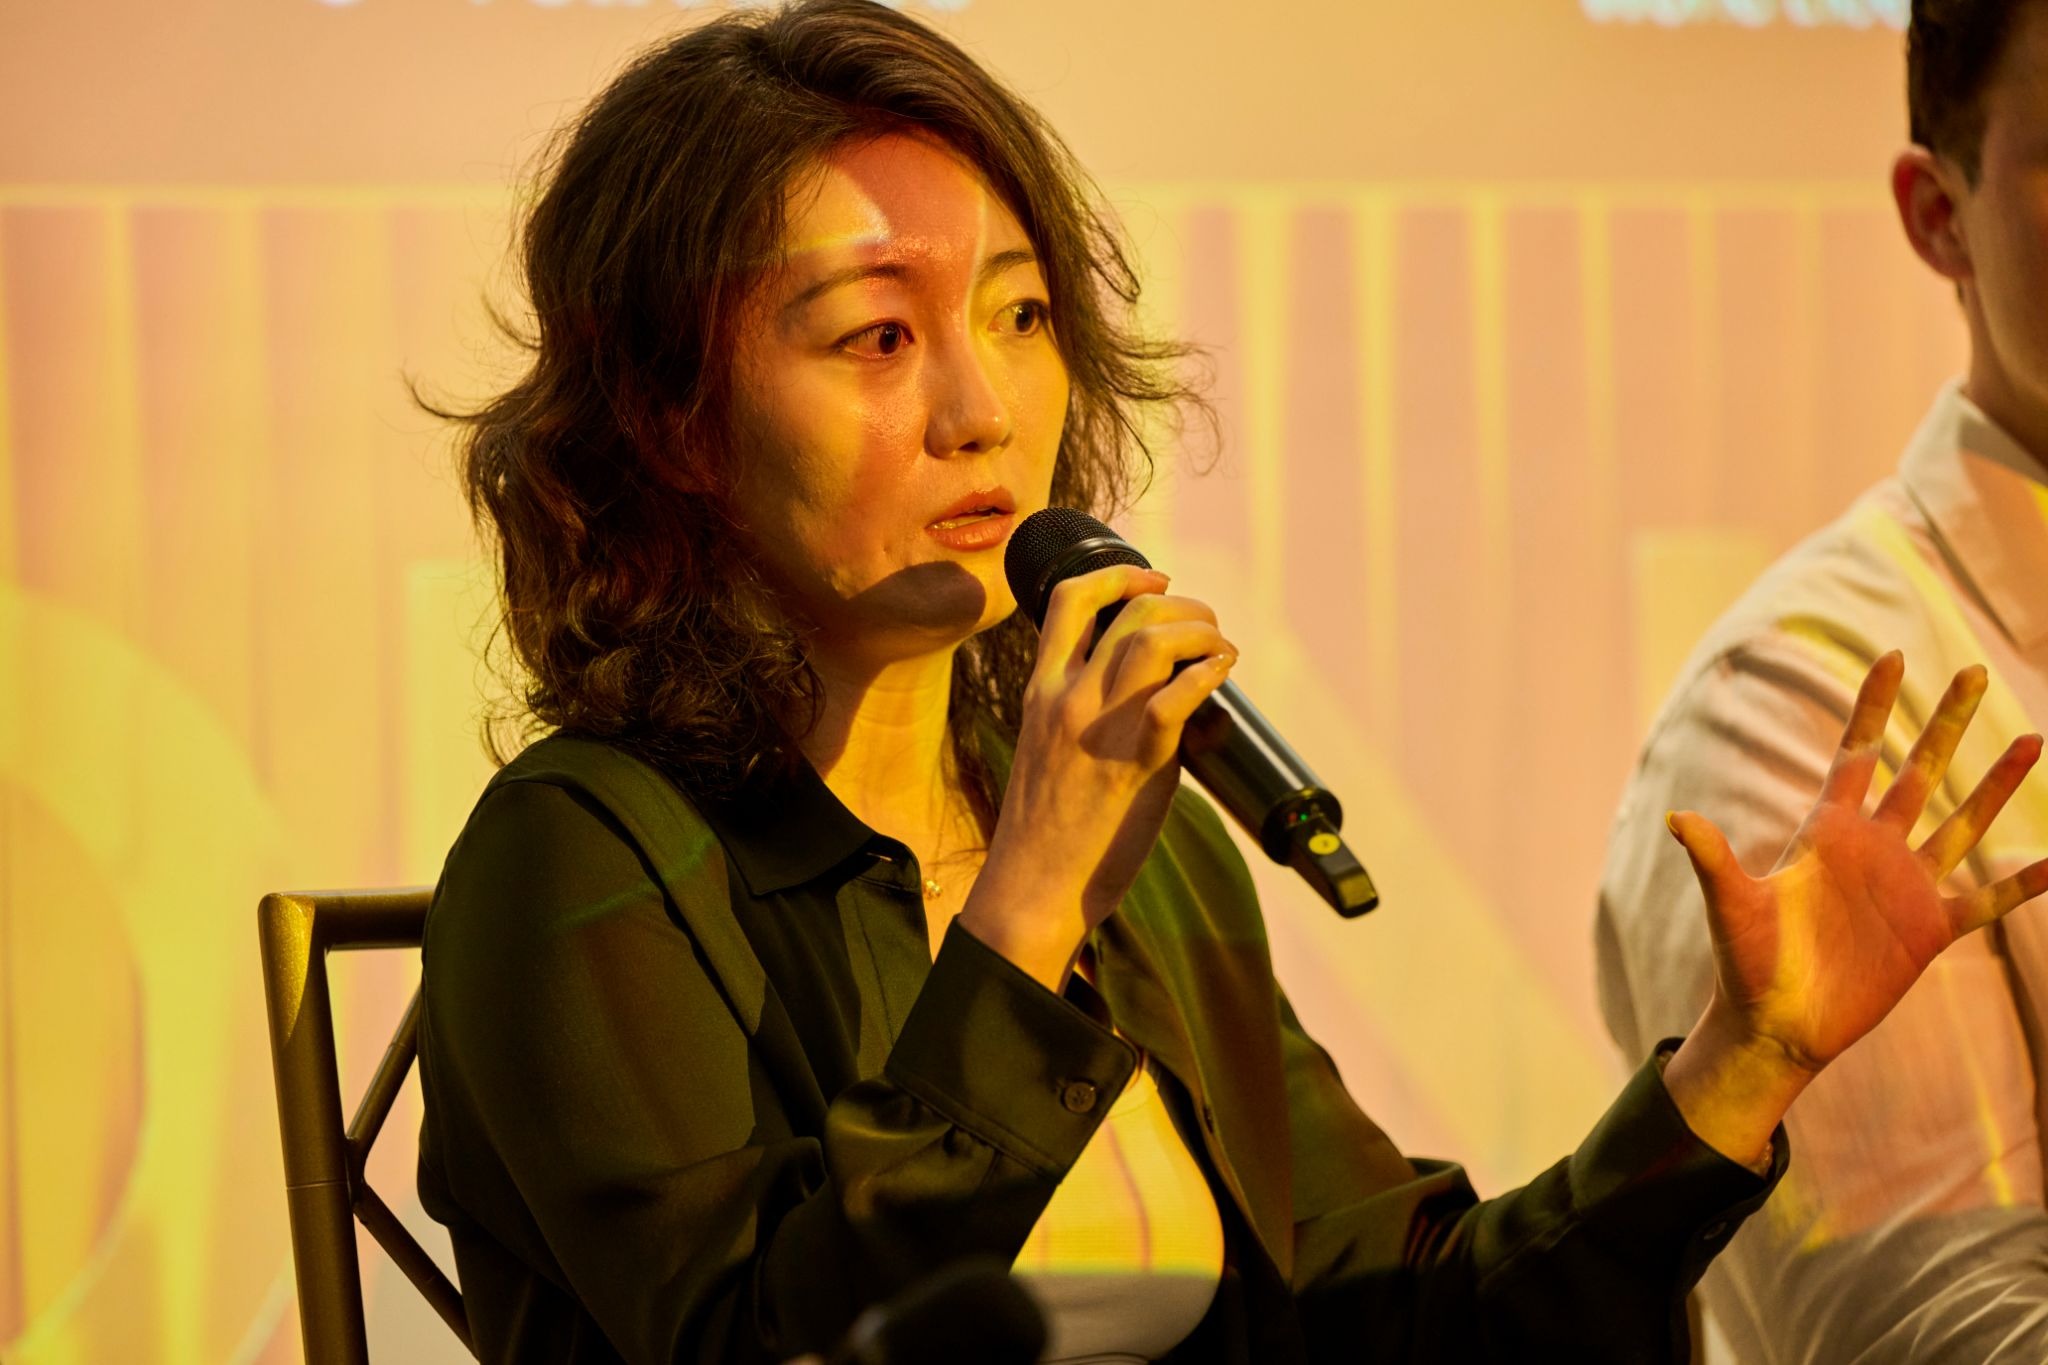
Per le società finanziarie, servire i clienti esistenti è solo una parte dell’opportunità. Il cofondatore di R3 Todd McDonald ha affermato che le blockchain pubbliche offrono anche accesso a clienti al di fuori delle reti proprie delle istituzioni.
R3 ha costruito la propria attività attorno a reti finanziarie private utilizzando la piattaforma Corda, prima di annunciare nel maggio 2025 una collaborazione per collegare le istituzioni e i loro asset alla blockchain pubblica di Solana.
Bisogna davvero andare dove si trovano i clienti e dove si troveranno in futuro.”
Una volta raggiunti questi mercati, gli investitori devono comunque decidere dove investire il proprio denaro e quanto rischio assumersi.
Justin Kugel, vicepresidente esecutivo della crescita presso World Liberty Financial, ha affermato che queste decisioni stanno creando lavoro per gli intermediari, nonostante la promessa originaria delle criptovalute di eliminare gli intermediari.
“Forse c’è un motivo per cui nella finanza tradizionale ci sono così tanti intermediari”, ha dichiarato Kugel.
Molti utenti non vogliono gestire autonomamente i propri asset né valutare ogni investimento e preferiscono il senso di protezione offerto dagli exchange centralizzati, ha affermato Kugel.
Le stablecoin spostano denaro, ma chi fornisce il rendimento?
Franklin Templeton non ha intenzione di emettere una propria stablecoin e vuole che i suoi fondi monetari tokenizzati forniscano reddito da investimento insieme ai token di pagamento, secondo Chetan Karkhanis, vicepresidente senior del coinvolgimento dei clienti nel settore degli asset digitali presso la società.
“Lasciate che siamo noi il livello del rendimento”, ha dichiarato Karkhanis.
Le sottoscrizioni e i rimborsi dei fondi di Franklin Templeton richiedono generalmente ancora valuta fiat, ha affermato Karkhanis. Alcune conversioni che coinvolgono stablecoin sono già disponibili, ma ha aggiunto che tali opzioni devono diventare più ampiamente disponibili in tutto il settore.
A giugno, Franklin Templeton ha annunciato una partnership con MoonPay che consente agli investitori istituzionali idonei di passare dalle stablecoin supportate ai suoi fondi monetari tokenizzati e viceversa tramite transazioni on-chain.
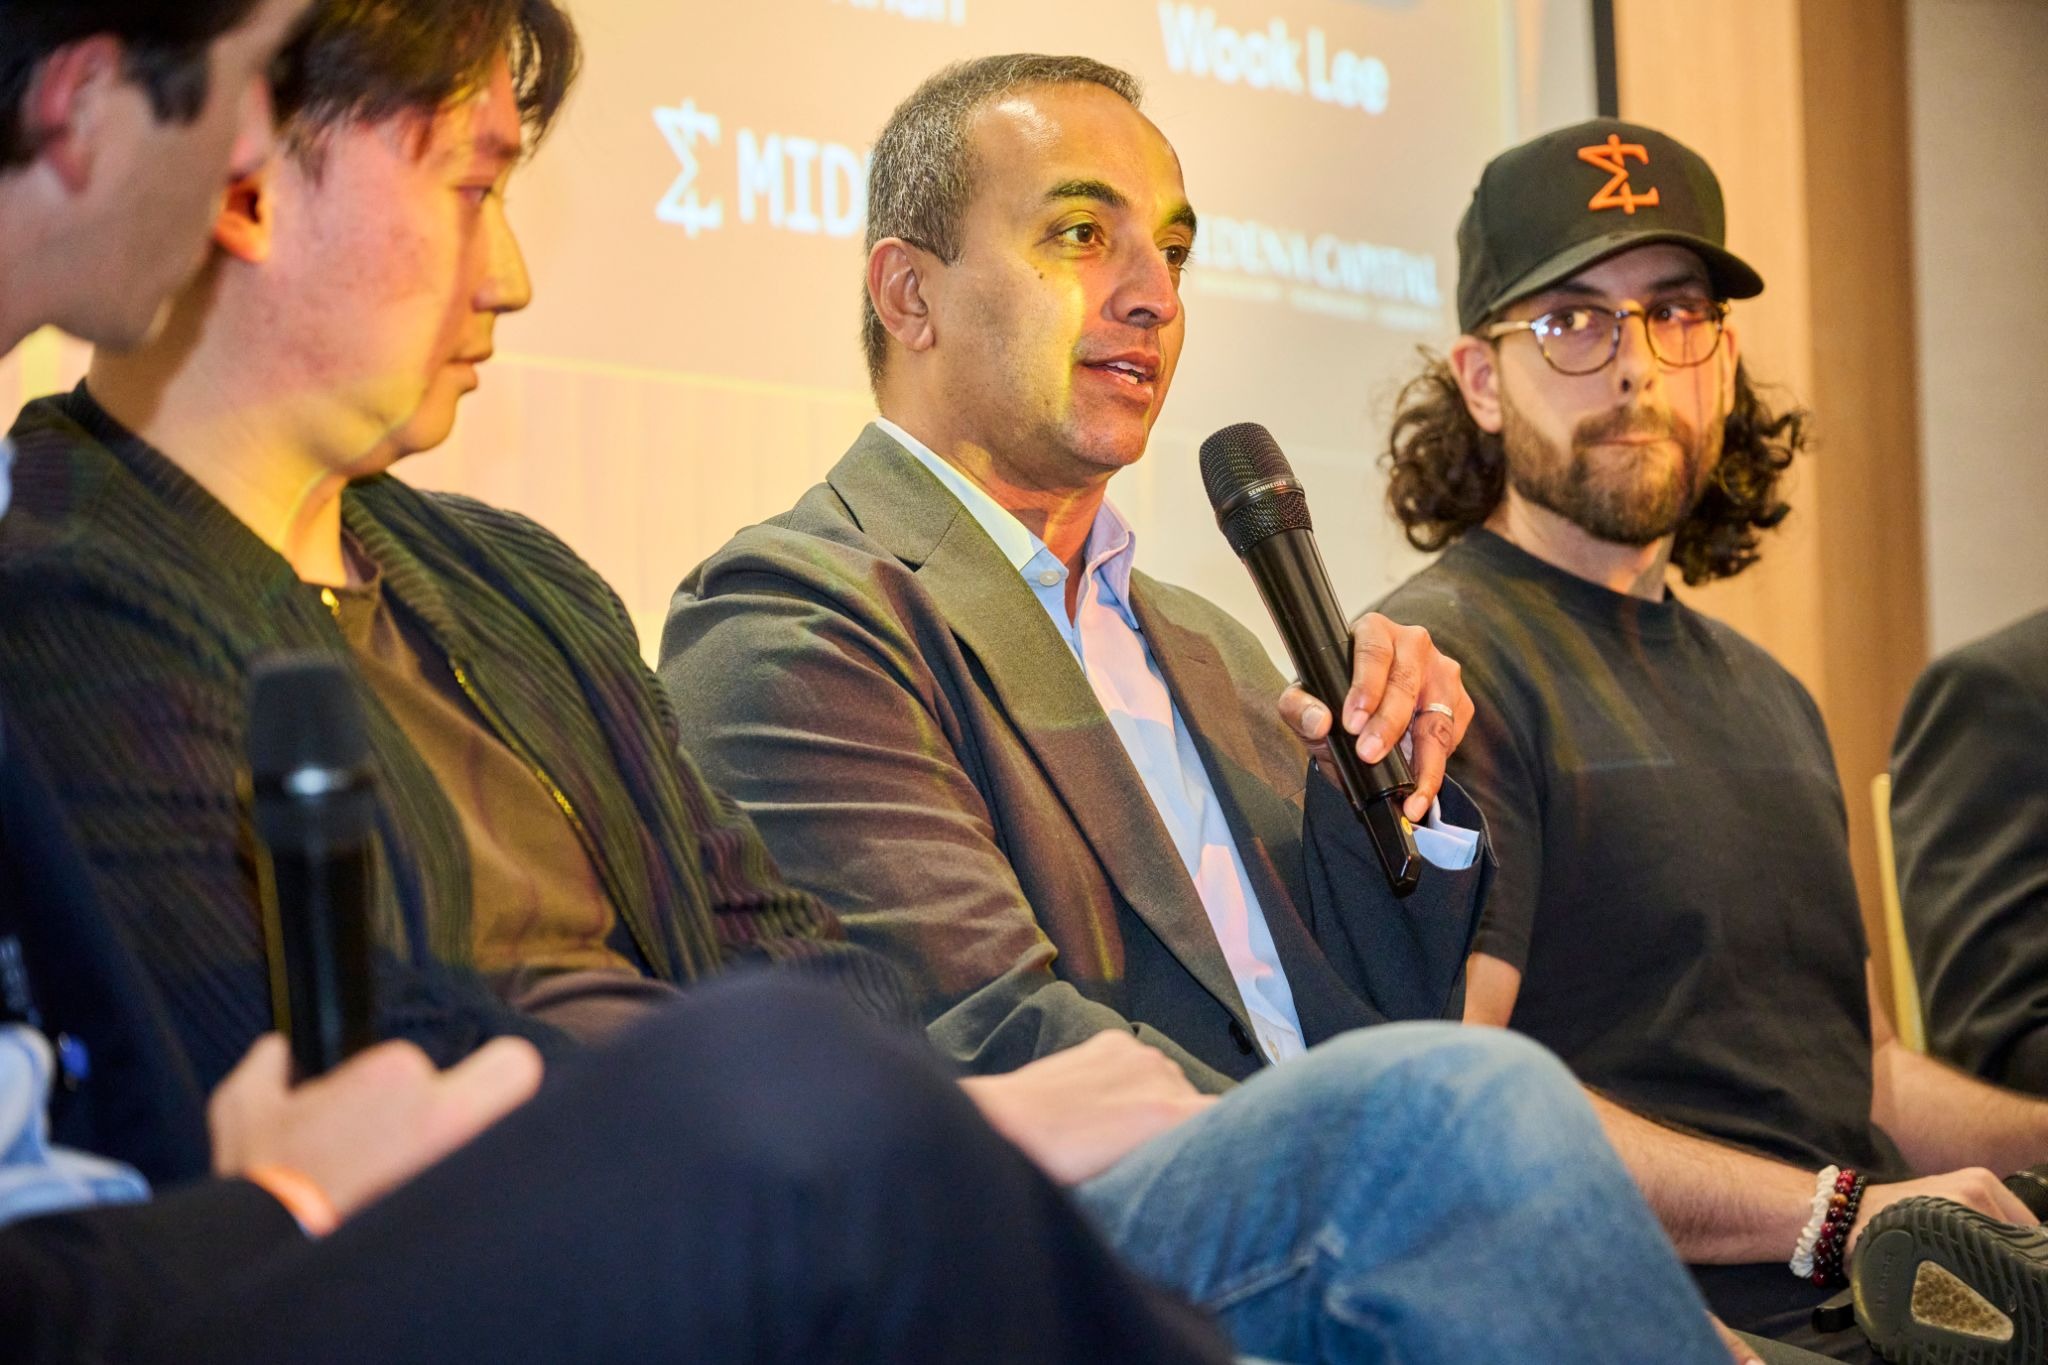
Haonan Li, cofondatore e CEO della piattaforma di cambio valutario in stablecoin Codex, ha dichiarato che la domanda di pagamenti in stablecoin sta crescendo lungo le rotte commerciali che collegano l’America Latina e l’Africa subsahariana all’Asia, dove gli acquirenti inviano denaro per pagare i beni manufatti che si muovono nella direzione opposta.
«I beni manufatti fluiscono da est a ovest e i fondi da ovest a est», ha dichiarato Li.
Articolo correlato: La SEC consente ai fondi Franklin Templeton di investire in un fondo monetario on-chain
Le tesorerie in crypto affrontano una prova di liquidità
Le aziende che valutano strategie di tesoreria in crypto hanno bisogno di liquidità da poter impegnare per un periodo più lungo senza compromettere le operazioni quotidiane, ha dichiarato Ilya Podoynitsyn, cofondatore e CEO di FinHarbor, partner di CONNECT.
«Se non disponete della liquidità in eccesso necessaria, dovete riflettere molto attentamente prima di entrare nel mercato», ha dichiarato Podoynitsyn.
Ha messo in guardia dal copiare la strategia di un’altra azienda senza tenere conto delle differenze nei bilanci, nei requisiti di liquidità e nella propensione al rischio. Anche i team finanziari esperti potrebbero non avere competenze in materia di liquidità on-chain e approvazione delle transazioni, ha affermato.
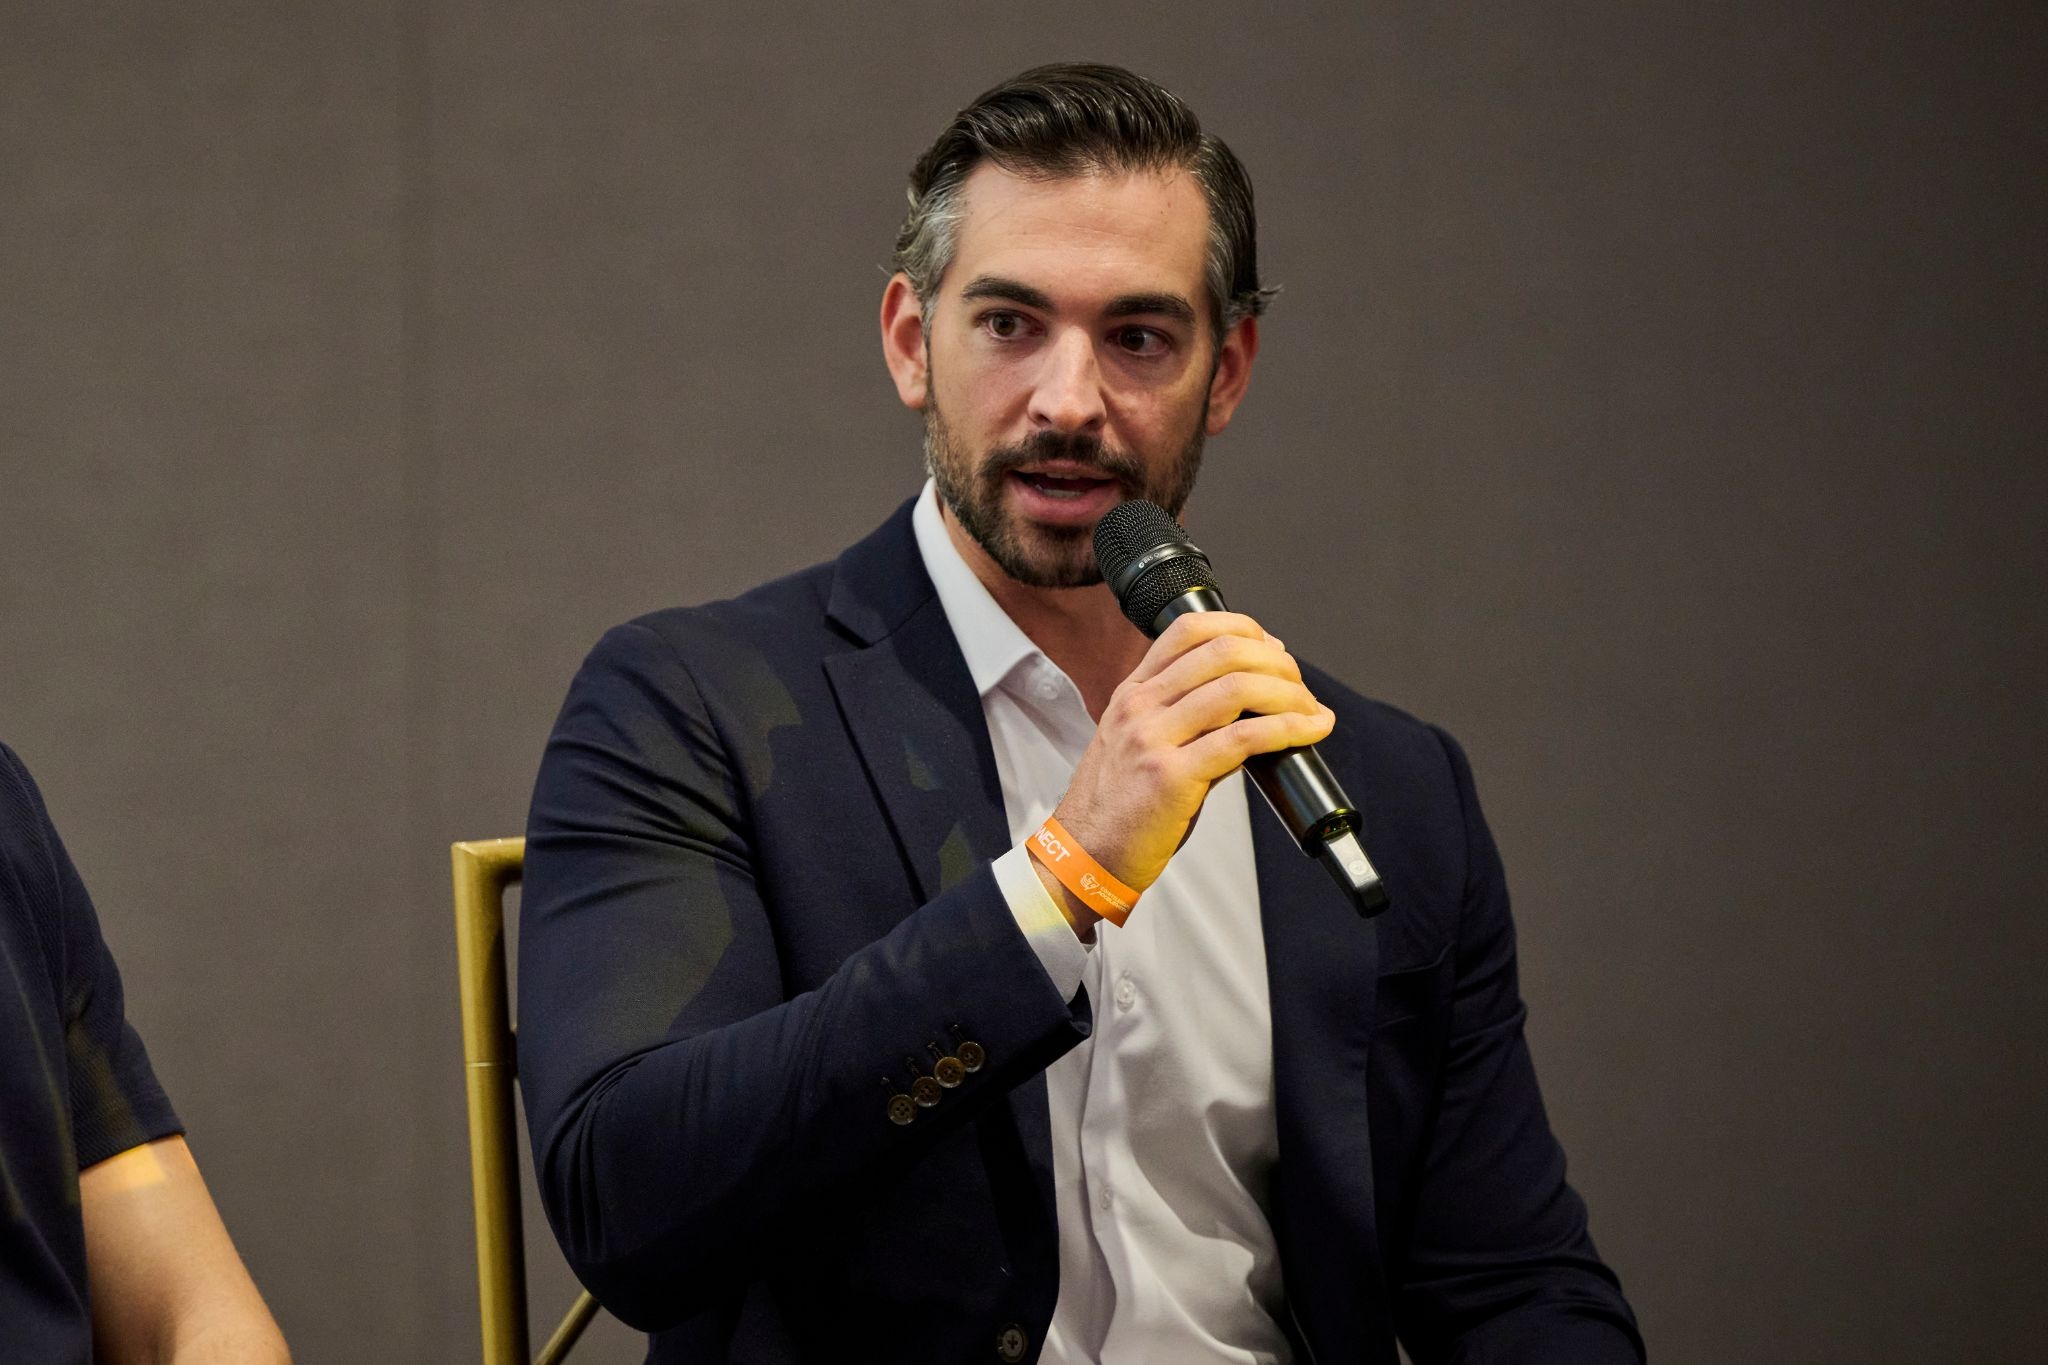
Il panel ha inoltre valutato se una società quotata con una tesoreria in criptovalute e liquidità inutilizzata dovesse acquistare altra criptovaluta o riacquistare azioni scambiate al di sotto del valore patrimoniale netto.
Michael Camarda, chief development officer della società di tesoreria in Ether SharpLink, ha affermato che riacquistare azioni e acquistare ulteriore Ether erano due modi per aumentare le disponibilità di ETH per azione.
Usare la liquidità per riacquistare azioni distribuisce le disponibilità esistenti di Ether su un numero inferiore di azioni, mentre acquistare altro Ether aumenta le disponibilità della società.
Gli investitori istituzionali di SharpLink si concentravano sulle disponibilità di ETH per azione, il che rendeva i riacquisti più adatti a loro, mentre gli investitori retail erano attratti dagli annunci di ingenti acquisti di Ether, ha dichiarato Camarda.
«Amano i titoli. Amano i numeri», ha detto Camarda a proposito degli investitori retail.
SharpLink aveva acquistato sia Ether sia le proprie azioni per attirare i due gruppi di investitori, ha dichiarato Camarda.
Cointelegraph si impegna a favore di un giornalismo indipendente e trasparente. Questo articolo di notizie è realizzato in conformità con la Politica Editoriale di Cointelegraph e mira a fornire informazioni accurate e tempestive. I lettori sono invitati a verificare le informazioni in modo indipendente. Consulta la nostra Politica Editoriale https://cointelegraph.it/editorial-policy
Altro sull'argomento