 Scritto da Sam BourgiAutoreRecensito da Robert LakinRedattore
Il modello delle tesorerie in criptovalute perde il suo vantaggio mentre i premi azionari svaniscono: DWF
Ultime notiziePubblicato24 set 2026
La maggior parte delle DAT è ora scambiata al di sotto del valore delle proprie partecipazioni in criptovalute, indebolendo un modello di finanziamento che un tempo aiutava le aziende ad ampliare i propri bilanci.
Secondo un nuovo rapporto di DWF Ventures, il modello delle tesorerie in criptovalute ha in gran parte perso il suo vantaggio iniziale: la maggior parte delle società di tesoreria di asset digitali (DAT) non beneficia più dei premi che consentivano loro di raccogliere capitali e accumulare altre criptovalute senza diluire le partecipazioni degli azionisti esistenti.
Il rapporto, pubblicato giovedì, ha rilevato che solo quattro delle 20 maggiori DAT per asset in gestione sono scambiate al di sopra di un mNAV pari a 1, il che significa che il loro valore di mercato supera il valore delle loro partecipazioni in criptovalute. Si tratta di Bit Digital, Strive, Hyperliquid Strategies e BitMine.
Gli sconti diffusi suggeriscono che gli investitori non sono più disposti a pagare lo stesso premio per ottenere un'esposizione alle criptovalute attraverso società quotate in borsa.
Da quando Michael Saylor ha aperto la strada al modello della tesoreria in Bitcoin nel 2020, la maggior parte delle azioni DAT ha registrato una performance inferiore rispetto alla semplice detenzione dell'asset sottostante, secondo DWF. Anche tra le azioni DAT che hanno registrato una performance superiore, DWF ha rilevato che il vantaggio rispetto alla semplice detenzione della criptovaluta è stato generalmente contenuto.
Il rapporto arriva mentre Sequans Communications, una società francese di semiconduttori che ha avviato una strategia di tesoreria in Bitcoin lo scorso anno, ha comunicato di aver venduto i suoi restanti 314 BTC, completando un'uscita iniziata con il rimborso del suo debito convertibile a maggio. Sequans non detiene ora alcuna criptovaluta nel proprio bilancio.
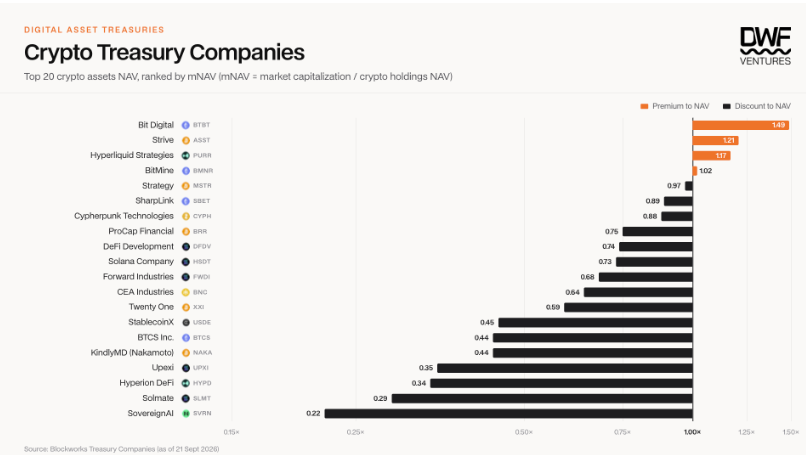
Secondo DWF, il premio pagato dagli investitori per le azioni DAT generalmente raggiungeva il picco quando la strategia era nuova e attirava l’attenzione degli investitori. Strategy, per esempio, ha visto il proprio mNAV raggiungere il picco alla fine del 2024, durante il rally di Bitcoin, quando la domanda di esposizione a BTC con leva era elevata.
Gli avvertimenti sui DAT precedono l’ultima flessione
DWF non è l’unica società ad aver messo in guardia dal calo degli mNAV. Standard Chartered ha sollevato la questione nel settembre 2025, quando Bitcoin e il più ampio mercato delle criptovalute erano in forte espansione, avvertendo che un «collasso dell’mNAV» avrebbe potuto portare a un consolidamento diffuso tra le società di tesoreria di asset digitali.
Galaxy Digital ha lanciato un avvertimento simile lo scorso anno, sostenendo che il modello DAT «dipende criticamente da un premio persistente del capitale proprio rispetto al NAV».
Quel premio consente alle società di emettere azioni e utilizzare i proventi per acquistare più criptovalute senza diluire le partecipazioni degli azionisti esistenti. Se invece le azioni vengono scambiate al di sotto del NAV, raccogliere capitale azionario per acquistare più criptovalute può diventare diluitivo e compromettere il meccanismo di finanziamento alla base della strategia.
«Se il premio crolla o, peggio ancora, si trasforma in uno sconto, il modello comincia a rompersi», ha scritto l’analista di ricerca di Galaxy Will Owens.
Il modello si è dimostrato più difficile da sostenere quest’anno: Bitcoin è sceso da un massimo record di oltre 126.000 dollari lo scorso ottobre a meno di 60.000 dollari, prima di recuperare fino a circa 86.000 dollari.
Rivista: Le società di tesoreria Bitcoin possono sovraperformare BTC... ma vale la pena assumersi il rischio?
Cointelegraph si impegna a favore di un giornalismo indipendente e trasparente. Questo articolo di notizie è realizzato in conformità con la Politica Editoriale di Cointelegraph e mira a fornire informazioni accurate e tempestive. I lettori sono invitati a verificare le informazioni in modo indipendente. Consulta la nostra Politica Editoriale https://cointelegraph.it/editorial-policy
Altro sull'argomento