 Scritto da Nate KostarAutoreRecensito da Robert LakinRedattore
L'accordo con SoFi mostra che gli stablecoin possono offrire un'alternativa ai circuiti di regolamento su blockchain
Ultime notiziePubblicato24 set 2026
SoFi approfondisce il proprio impegno nei pagamenti trasferendo l'intero programma di carte a un sistema di regolamento basato su blockchain tramite il suo stablecoin SoFiUSD, con un volume annualizzato previsto di oltre 25 miliardi di dollari.
Gli stablecoin vengono sempre più utilizzati per regolare i pagamenti che passano attraverso i circuiti di carte esistenti, consentendo al denaro di muoversi 24/7 senza modificare il modo in cui pagano i consumatori.
Ma invece di escludere Visa, Mastercard o le banche dal processo, la tecnologia sta iniziando a sostituire una componente più circoscritta dell'infrastruttura dei pagamenti: i tradizionali circuiti bancari utilizzati per regolare le obbligazioni tra i partecipanti.
Il cambiamento è emerso questa settimana, quando SoFi ha iniziato a regolare le transazioni con carte di debito e di credito Mastercard utilizzando il suo stablecoin SoFiUSD. La banca ha dichiarato che sta trasferendo l'intero programma di carte, che prevede di elaborare un volume annualizzato di oltre 25 miliardi di dollari, a questo sistema.
Il cambiamento non elimina gli intermediari dal processo di regolamento delle carte, ha dichiarato un portavoce di SoFi a Cointelegraph, ma offre un circuito di regolamento alternativo basato su blockchain.
Per i clienti, il cambiamento avviene in gran parte dietro le quinte. I titolari delle carte SoFi continueranno a usare normalmente le loro carte di debito e di credito, mentre lo spostamento del processo on-chain consente alla banca di regolare le transazioni più rapidamente, secondo il portavoce.
Anche Visa sta spostando il regolamento on-chain. Ad aprile, la società ha dichiarato che il suo progetto pilota di regolamento tramite stablecoin aveva raggiunto un ritmo annualizzato di 7 miliardi di dollari, mentre estendeva il supporto a nove blockchain, descrivendo il regolamento su blockchain come un «complemento praticabile ai circuiti di regolamento tradizionali».
Correlato: Gli Stati Uniti valutano una spinta all'estero per gli stablecoin ancorati al dollaro: Bloomberg
Gli stablecoin non eliminano gli intermediari dei pagamenti
I ricercatori della Federal Reserve hanno scritto in una nota di marzo che gli stablecoin potrebbero modificare l'economia dei pagamenti senza necessariamente eliminare le banche.
Cointelegraph ha parlato con esperti di pagamenti e investimenti per comprendere meglio cosa cambi effettivamente spostando il regolamento delle carte on-chain e cosa rimanga sostanzialmente invariato.
«A questo punto non lo definirei disintermediazione», ha dichiarato a Cointelegraph Martins Benkitis, cofondatore e CEO del fornitore di liquidità per i mercati emergenti Gravity Team.
«Visa e Mastercard sono ancora presenti. Le banche sono ancora presenti. Il circuito calcola ancora le obbligazioni, gestisce la transazione e decide come i partecipanti interagiscono con esso», ha affermato.
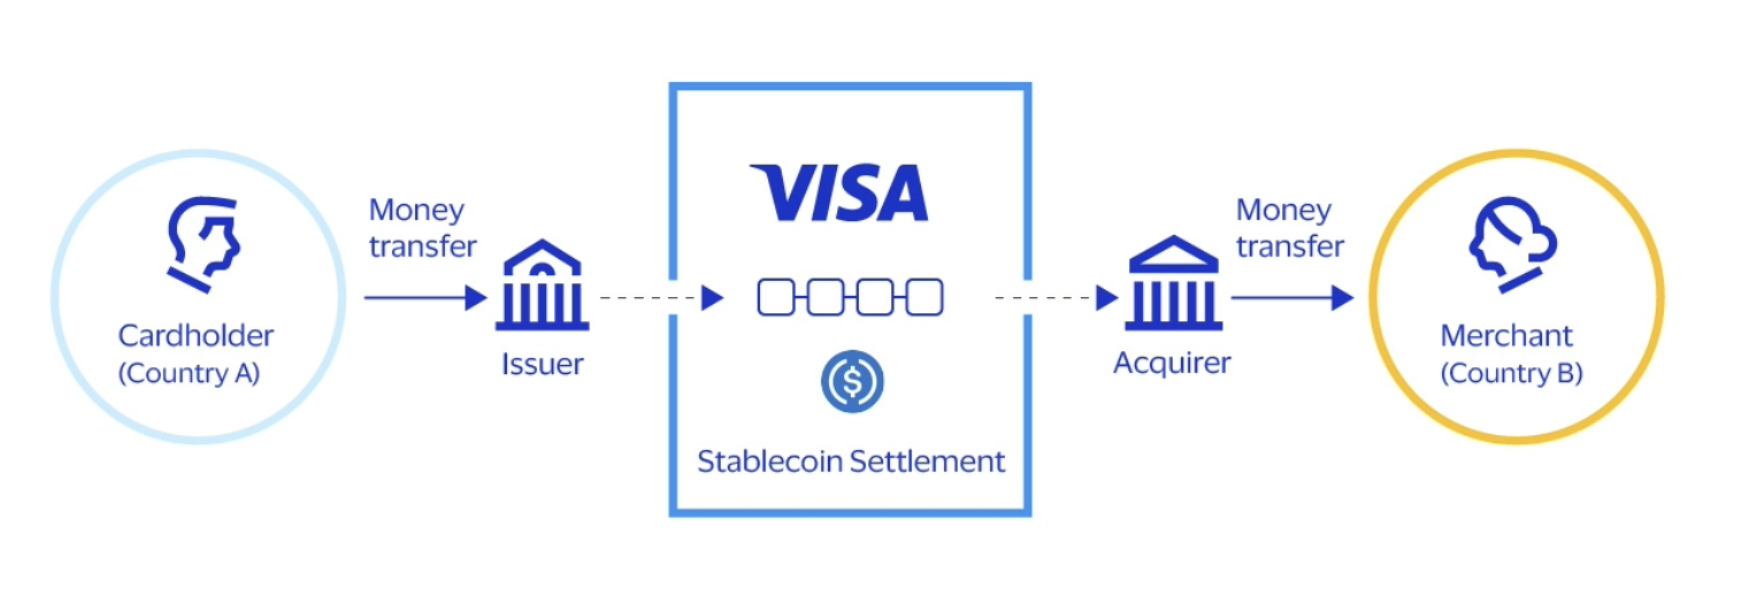
Modello di regolamento di Visa tramite stablecoin. Fonte: Visa
Di conseguenza, gli stablecoin potrebbero diventare una componente più rilevante dei pagamenti senza che le aziende o i consumatori debbano necessariamente interagire direttamente con essi.
«Se gli stablecoin diventassero una componente importante dei pagamenti, probabilmente alla maggior parte delle aziende non importerebbe che da qualche parte nel processo ci sia uno stablecoin», ha affermato Benkitis. «Importerebbe che il regolamento sia disponibile quando serve e che il denaro arrivi.»
L'economia di un regolamento più rapido
Varun Datta, venture capitalist e fondatore di Truth Ventures, ha concordato sul fatto che un regolamento continuo potrebbe ridurre i ritardi e la quantità di capitale che le aziende devono mantenere in luoghi diversi per i pagamenti, in particolare quelli transfrontalieri.
Ma, ha affermato, questi vantaggi non si traducono necessariamente in pagamenti più economici. Occorre comunque considerare i costi di conversione, conformità normativa, integrazione e gestione degli stablecoin.
«Non penso che la velocità su una blockchain significhi automaticamente un pagamento end-to-end più economico», ha dichiarato Datta. Ha aggiunto che vorrebbe vedere prove di costi totali inferiori e di una migliore gestione della liquidità su larga scala prima di considerare dimostrato il caso economico.
Gli stablecoin hanno ancora bisogno di liquidità locale
L'economia può diventare più complessa quando gli stablecoin devono infine essere convertiti in valute locali.
Benkitis ha affermato che, sebbene gli stablecoin denominati in dollari possano spostarsi tra bilanci in pochi minuti, completare i pagamenti nei mercati emergenti può essere più complicato. La liquidità in valuta locale può essere più ridotta, un numero inferiore di banche può gestire i flussi e l'accesso al sistema bancario nazionale è ancora necessario.
«Lo stablecoin porta rapidamente il valore a destinazione», ha affermato Benkitis. «Serve comunque liquidità locale per completare il pagamento.»
Rivista: Vincitori e perdenti delle nuove norme della SEC sulle azioni tokenizzate
Cointelegraph si impegna a favore di un giornalismo indipendente e trasparente. Questo articolo di notizie è realizzato in conformità con la Politica Editoriale di Cointelegraph e mira a fornire informazioni accurate e tempestive. I lettori sono invitati a verificare le informazioni in modo indipendente. Consulta la nostra Politica Editoriale https://cointelegraph.it/editorial-policy
Altro sull'argomento