 Scritto da Christina CombenRedattoreRecensito da Andrew FentonRedattore
Le banche vietano gli agenti di IA per motivi di sicurezza... e concorrenza
MagazinePubblicato16 nov 2026
Gli agenti di IA sono destinati ad automatizzare le attività bancarie quotidiane, ma le banche non sono ancora pronte a rinunciare al controllo del rapporto con i clienti.
Le banche del Regno Unito hanno tracciato una linea sul livello di accesso che l’intelligenza artificiale dovrebbe avere al denaro dei loro clienti.
Quattro banche, tra cui HSBC, Barclays, Lloyds, NatWest e Nationwide, hanno tutte adottato misure per bloccare o limitare l’accesso degli agenti di IA di terze parti ai conti dei clienti, soprattutto quando possono effettuare transazioni senza il coinvolgimento del cliente.
Non ci sono ancora prove che gli agenti di IA abbiano effettuato finora l’accesso ai conti bancari del Regno Unito, ma i grandi istituti di credito temono cosa potrebbe accadere se un sistema automatizzato gestisse male il denaro dei clienti — e chi ne sarebbe ritenuto responsabile.
Le banche potrebbero avere anche altre preoccupazioni, non dichiarate.
Edgars Nemše, amministratore delegato della GenLayer Foundation, un progetto di infrastruttura blockchain incentrato sull’IA, afferma che attività bancarie di routine come pagare le bollette, trasferire denaro e trovare tassi migliori potrebbero essere tutte affidate agli agenti.
Purtroppo per le banche, questo significa che gli agenti potrebbero trovare senza soluzione di continuità un’offerta migliore altrove per i clienti non appena viene pubblicata sul web.
«Per i conti ordinari, questo elimina i costi di cambiamento e rende il settore ancora più competitivo», dichiara Nemše a Magazine.
Il rischio di una corsa agli sportelli orchestrata dagli agenti
Questo scenario potrebbe minacciare più della sola fidelizzazione dei clienti. A settembre, Torsten Slok, capo economista di Apollo, ha messo in guardia dalla possibile «corsa agli sportelli orchestrata dagli agenti».
Se sciami di agenti iniziassero a spostare in massa il denaro delle famiglie da conti correnti a basso rendimento verso alternative con rendimenti più elevati, le banche perderebbero i finanziamenti a basso costo su cui fanno affidamento per concedere prestiti. E la velocità e la portata «sarebbero un problema per l’intero sistema finanziario».
Anche Jamie Dimon, amministratore delegato di JPMorgan Chase, ha messo in guardia dal consentire agli agenti esterni un accesso illimitato ai conti bancari. «Non volete agenti fuori controllo», ha dichiarato durante una conference call sui risultati di ottobre.
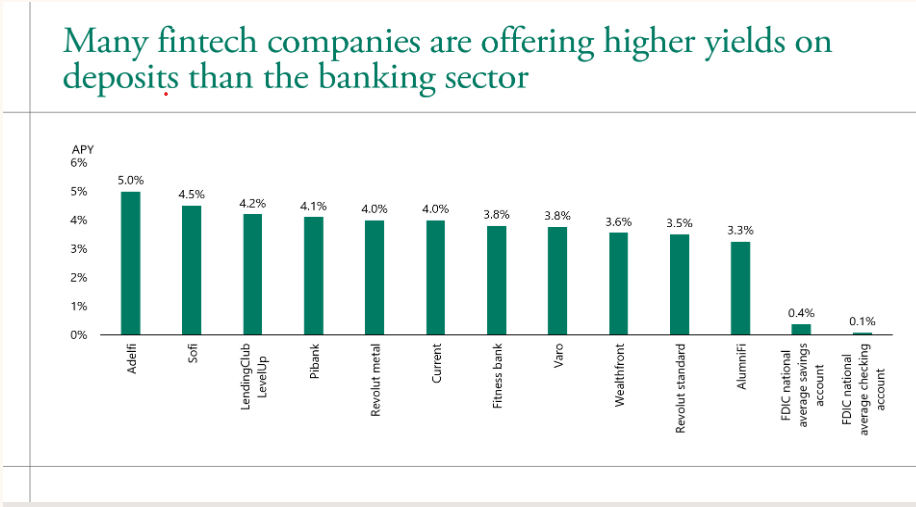
È in arrivo una corsa agli sportelli orchestrata dagli agenti? Fonte: Apollo
Indipendentemente dalle misure a breve termine per arginare l’ondata, sembra sempre più probabile che gli agenti di IA rivoluzioneranno il settore bancario nel giro di pochi anni.
Neeraj Makin, responsabile di gruppo per l’analisi strategica presso Emirates NBD, prevede che entro il 2036 gli agenti inaugureranno una nuova era in cui l’attività bancaria 24/7 e i pagamenti quasi istantanei saranno la norma.
«Dimenticatevi di aspettare 24 ore per un pagamento o tre giorni per i pagamenti tra Paesi… tutto avverrà in pochi secondi, in modo atomico», afferma, aggiungendo che gli agenti di IA assumeranno la maggior parte delle decisioni finanziarie.
Le banche rischiano di perdere il punto di contatto quotidiano con i clienti
Ferdinand Dabitz, amministratore delegato di Augustus, società di servizi bancari e pagamenti nativa dell’IA, prevede un cambiamento simile nel modo in cui i clienti interagiscono con gli istituti finanziari.
«Ogni consumatore avrà 10 agenti e ogni azienda ne avrà 100 che dialogheranno con la propria banca», afferma Dabitz.
Un’interfaccia umana resterà comunque importante per gestire quegli agenti e fornire un livello di fiducia, «soprattutto nel settore bancario commerciale», afferma.
A luglio, il team per la developer experience di Emirates NBD ha sostenuto che gli istituti finanziari dovrebbero creare i propri framework per l’IA orchestrata dagli agenti, invece di consentire ai singoli team di sviluppare agenti senza controlli comuni.
Il suo framework Leap è progettato per disciplinare il modo in cui gli agenti si autenticano presso i sistemi bancari centrali, accedono ai dati sensibili ed eseguono azioni, integrando registri di audit, monitoraggio e supervisione umana.
Emirates NBD sostiene che le banche dovrebbero creare i propri framework per gli agenti. Fonte: Emirates NBD
Tuttavia, permangono forti preoccupazioni sull’affidabilità degli agenti nel prendere autonomamente decisioni finanziarie importanti.
Un recente sondaggio della Bank of England e della FCA ha rilevato che, sebbene l’80% delle aziende partecipanti avesse implementato agenti di IA, solo il 2% utilizzava agenti dotati di ampia autonomia; tra le principali preoccupazioni figuravano la sicurezza dei dati, le dipendenze da terze parti e rischi come le allucinazioni.
Dal pagamento delle bollette alle decisioni finanziarie
La transizione all’IA probabilmente non avverrà da un giorno all’altro: «avverrà per gradi», afferma Nemše.
«Oggi uso un agente per esaminare ogni mese le mie finanze e quelle della mia azienda e predisporre i pagamenti, che poi approvo. Il passo successivo è naturale: una volta che ti fidi, gli permetti di spendere piccole somme senza chiedere.»
Secondo lui, tra le prime attività a diventare autonome ci saranno le bollette ricorrenti, gli abbonamenti e i costi operativi dell’agente stesso.
Dabitz afferma che la gestione della tesoreria aziendale potrebbe essere affidata agli agenti, ma osserva che le banche dovranno essere coinvolte nello sviluppo di queste prime applicazioni.
Chi paga quando un agente sbaglia?
Sebbene i consumatori possano apprezzare i vantaggi dell’automazione delle proprie finanze, chi è responsabile quando un agente commette un errore?
Nemše afferma che le banche devono offrire «l’accesso delegato come funzionalità standard» per evitare che i clienti condividano le credenziali di accesso con gli agenti. I clienti potrebbero impostare autorizzazioni e limiti di spesa, mentre gli agenti potrebbero effettuare autonomamente transazioni di basso valore, richiedendo l’approvazione per gli importi più elevati.
Tuttavia, le procedure di contestazione esistenti potrebbero incontrare difficoltà se gli agenti iniziassero a effettuare migliaia di transazioni per conto di ciascun cliente. «Anche se solo una piccola percentuale andasse male, si tratterebbe di molte contestazioni», afferma. «Le procedure per gestirle sono state create per persone che effettuano pochi pagamenti a settimana. Questa parte deve ancora essere realizzata.»
Il 4 novembre, l’Office of the Comptroller of the Currency degli Stati Uniti ha pubblicato un framework di supervisione per l’uso da parte delle banche di quella che definisce «superintelligenza», compresi i sistemi agentici.
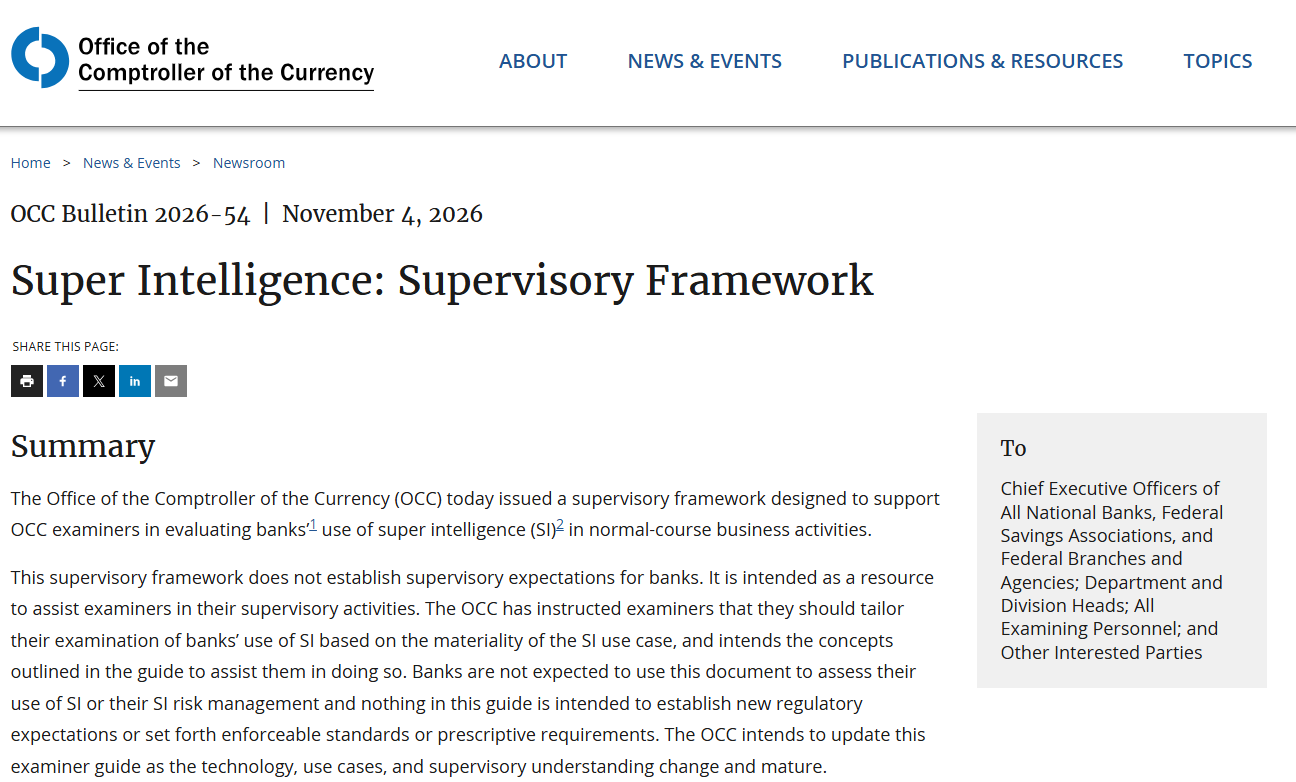
Superintelligenza dell’OCC: framework di supervisione. Fonte: OCC
Il framework mira ad aiutare gli ispettori bancari a valutare come gli istituti utilizzano la tecnologia e non introduce nuovi requisiti vincolanti per le banche. Il livello di controllo dovrebbe riflettere le potenziali conseguenze delle azioni di un agente, il suo livello di autonomia e il grado di supervisione umana.
Pertanto, un sistema di IA che aiuta un dipendente di banca a redigere un rapporto comporterebbe un rischio diverso rispetto a uno autorizzato a trasferire fondi dei clienti senza approvazione, e le banche che troveranno il giusto equilibrio probabilmente saranno quelle a emergere vincenti.
Magazine: È arrivata la «migliore opportunità di acquisto di sempre» per Bitcoin: Mark Moss
Cointelegraph pubblica reportage lunghi, analisi e giornalismo narrativo realizzati dal team editoriale interno di Cointelegraph, con competenze specifiche sull'argomento. Tutti gli articoli vengono redatti e revisionati dai redattori di Cointelegraph in conformità ai nostri standard editoriali. Alcuni articoli contengono link di affiliazione, dai quali Cointelegraph può ricevere una commissione. Questi rapporti non influenzano i prodotti che recensiamo né le nostre conclusioni editoriali. I contenuti qui pubblicati non costituiscono consulenza finanziaria, legale o d'investimento. I lettori dovrebbero condurre le proprie ricerche e consultare professionisti qualificati, se necessario. Cointelegraph mantiene piena indipendenza editoriale.
Altro sull'argomento